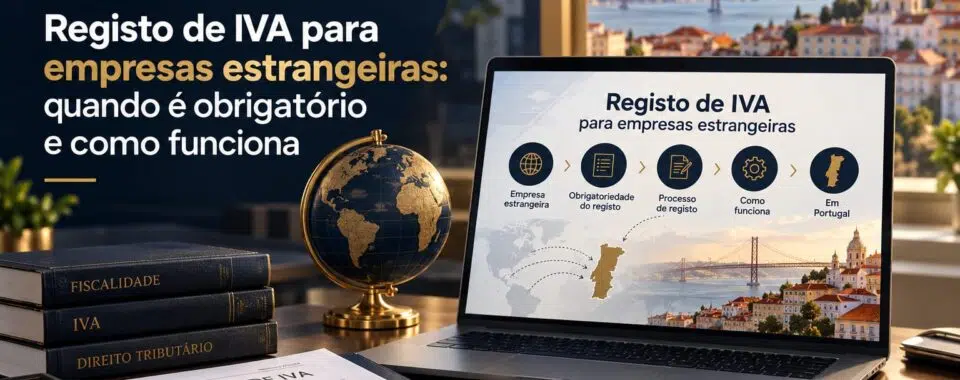
Uma empresa estrangeira não precisa de se registar para IVA em Portugal apenas porque tem clientes portugueses. O registo torna-se necessário quando realiza operações tributáveis em Portugal e é a […]
Uma associação pode ser criada em Portugal por 300 € através do serviço Associação na Hora. Depois da constituição, recebe NIPC, fica identificada perante a Segurança Social e passa a […]
Em 2027, ultrapassar €15.000 de volume de negócios não significa começar imediatamente a cobrar IVA. Se terminar o ano acima de €15.000, mas não ultrapassar €18.750 durante esse ano, mantém […]
Um ato isolado está, em regra, sujeito a IVA mesmo quando o valor é inferior a €15.000. O regime de isenção do artigo 53.º do Código do IVA não se […]
Para encerrar uma empresa em Portugal, não basta deixar de faturar ou cessar atividade nas Finanças. A sociedade deve tratar dívidas, créditos, trabalhadores, contratos e bens, aprovar a dissolução, concluir […]
Uma empresa em Portugal não tem de cumprir todas as obrigações fiscais existentes. Tem de cumprir as que resultam da sua atividade, enquadramento fiscal, trabalhadores, stock, pagamentos e operações realizadas. […]