Os últimos valores oficiais confirmados para ajudas de custo são 65,89 € por dia em Portugal e 148,91 € no estrangeiro para a generalidade dos trabalhadores.
Para gerentes, administradores e outros membros de órgãos sociais, as referências são 72,65 € e 167,07 €.
O Governo anunciou em 13 de Novembro de 2026 uma nova subida de 5% das ajudas de custo e do transporte. O aumento deverá produzir efeitos a partir de Novembro, mas os novos montantes ainda não estavam publicados em diploma definitivo na data desta actualização.
Por isso, uma tabela rigorosa para 2027 tem de separar três coisas: o valor oficialmente confirmado, o aumento anunciado e o valor que resultaria desse aumento.
65,89 € Portugal · 148,91 € estrangeiro
Generalidade dos trabalhadores.
+5%
Aumento proposto para ajudas de custo e transporte com efeitos a Novembro de 2026.
69,18 € Portugal · 156,36 € estrangeiro
Resultado matemático de +5%. Ainda não deve ser tratado como tabela legal definitiva.
Qual é o valor da ajuda de custo em Portugal em 2027?
O último limite confirmado para a generalidade dos trabalhadores é 65,89 € por dia.
Para gerentes, administradores e membros de órgãos sociais equiparados à referência dos membros do Governo, o valor é 72,65 € por dia.
Estes são limites fiscais de referência. A empresa pode pagar menos ou mais.
Pagar dentro do limite também não cria automaticamente uma isenção. Tem de existir uma deslocação em serviço que cumpra os pressupostos legais.
Essa distinção está desenvolvida no guia da CRN sobre quando as ajudas de custo ficam fora de IRS e Segurança Social.
Qual é o valor da ajuda de custo no estrangeiro?
A referência oficial actualmente publicada é 148,91 € por dia para trabalhadores e 167,07 € para membros de órgãos sociais.
Esta resposta merece destaque porque várias páginas publicam valores diferentes.
A DGAEP continua a apresentar 148,91 € e 167,07 €. Enquanto não existir nova publicação oficial, são estes os valores que devem ser tratados como confirmados.
França, Espanha, Alemanha ou Estados Unidos não têm, por si só, um limite fiscal português diferente. O destino pode alterar a política interna da empresa, mas não cria automaticamente uma nova tabela fiscal por país.
Tabela de ajudas de custo aplicável às empresas
65,89 € / dia
148,91 € / dia
72,65 € / dia
167,07 € / dia
Os valores de 2027 já foram publicados?
Ainda não existe uma nova tabela consolidada de 2027.
O Governo anunciou um aumento adicional de 5% em 13 de Novembro de 2026.
Esse anúncio não deve ser confundido com a publicação do diploma que fixa os novos valores.
A diferença é importante para empresas que estão a preparar salários, mapas de deslocação ou orçamentos para 2027.
Nota: para pagamentos, utilize o valor legal em vigor na data relevante. Para orçamento de 2027, pode simular +5%, identificando claramente que se trata de uma previsão.
Quanto ficam as ajudas de custo se o aumento de 5% for confirmado?
Aplicando 5% aos valores actualmente confirmados, obtêm-se os seguintes montantes.
São valores projectados. Não são apresentados como limites legais definitivos.
Trabalhador · Portugal
65,89 € → 69,18 €
Trabalhador · estrangeiro
148,91 € → 156,36 €
Gerente ou administrador · Portugal
72,65 € → 76,28 €
Gerente ou administrador · estrangeiro
167,07 € → 175,42 €
Quanto se recebe numa deslocação sem pernoita?
Nem todas as deslocações dão direito a 100% da diária.
Nas deslocações nacionais diárias, o horário determina as parcelas que podem ser consideradas.
13h às 14h
20h às 21h
alojamento
As parcelas dependem das condições concretas da deslocação. O valor diário completo não deve ser aplicado automaticamente.
Qual é a distância mínima para pagar ajudas de custo?
Nas regras de referência das deslocações nacionais, a distância conta.
Deslocação diária: superior a 20 km do domicílio necessário.
Deslocação por dias sucessivos: superior a 50 km.
O domicílio necessário corresponde ao local relevante para o exercício das funções. Não deve ser confundido automaticamente com a residência particular do trabalhador.
Como funcionam o primeiro e o último dia de uma viagem?
Em deslocações por vários dias, a hora da partida e do regresso altera a percentagem.
Dia da partida
Até às 13h00: 100%
Depois das 13h00 até às 21h00: 75%
Depois das 21h00: 50%
Dia do regresso
Até às 13h00: 0%
Depois das 13h00 até às 20h00: 25%
Depois das 20h00: 50%
Os dias completos intermédios são considerados a 100%.
A empresa pode pagar 80 € por dia?
Pode. O limite fiscal não é um tecto salarial ou contratual.
Se um trabalhador recebe 80 € numa deslocação nacional válida e o limite aplicável é 65,89 €, existe um excesso de 14,11 €.
Valor pago: 80,00 €
Limite de referência: 65,89 €
Excesso: 14,11 €
A parte excedente pode ter tratamento como rendimento do trabalho.
Se não existir uma deslocação real ou se os pressupostos não forem cumpridos, a discussão deixa de ser apenas sobre os 14,11 €.
Ajudas de custo e valor por quilómetro são a mesma coisa?
Não.
A ajuda de custo compensa despesas associadas à deslocação e permanência. O valor por quilómetro compensa a utilização da viatura própria ao serviço da entidade patronal.
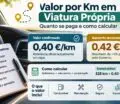
A referência actualmente publicada para automóvel próprio é 0,40 €/km.
Como esta intenção já tem página própria, consulte o guia da CRN sobre valor por quilómetro em viatura própria para mapas, cálculo e documentação.
Existe uma tabela diferente para cada país?
Não para efeitos do limite fiscal português.
A referência para uma deslocação ao estrangeiro não muda automaticamente porque o trabalhador vai para Espanha, França, Suíça ou Estados Unidos.
A empresa pode adoptar uma política interna diferente para destinos mais caros. Essa decisão não altera o limite fiscal aplicável.
Como aparecem as ajudas de custo no recibo?
O processamento deve distinguir correctamente as parcelas com tratamento diferente.
Não é aconselhável juntar salário, ajuda de custo, quilómetros e reembolsos documentados numa rubrica genérica.
A CRN tem um artigo separado sobre como processar ajudas de custo no recibo de vencimento.
A empresa paga tributação autónoma?
Determinadas ajudas de custo e compensações por viatura própria podem ficar sujeitas a tributação autónoma em IRC.
A regra depende, entre outros factores, da facturação ao cliente e do tratamento na esfera do beneficiário.
Esta página não repete esse cálculo. Veja a análise da CRN sobre tributação autónoma das ajudas de custo.
Que valores deve usar para preparar 2027?
Se está a efectuar um pagamento, confirme primeiro o valor legalmente em vigor nessa data.
Se está a construir o orçamento de 2027, pode trabalhar com dois cenários.
Cenário confirmado
65,89 € em Portugal e 148,91 € no estrangeiro para trabalhadores.
Cenário com o aumento anunciado
69,18 € em Portugal e 156,36 € no estrangeiro, sujeitos à confirmação pelo diploma definitivo.
Esta separação evita um erro frequente: transformar uma proposta anunciada numa regra fiscal antes da publicação.
Fontes consultadas para esta actualização
Direcção-Geral da Administração e do Emprego Público: valores de ajudas de custo e subsídio de transporte actualmente publicados.
Ministério das Finanças: proposta de aumento de 5% das ajudas de custo e transporte apresentada em 13 de Novembro de 2026.
Diário da República: Decreto-Lei n.º 106/98, relativo às deslocações em território nacional.
Diário da República: Decreto-Lei n.º 192/95, relativo às deslocações ao estrangeiro.
Autoridade Tributária e Aduaneira: Código do IRS, enquadramento das ajudas de custo.
Ordem dos Contabilistas Certificados: limites de não sujeição aplicáveis a trabalhadores e membros de órgãos sociais.