A tributação autónoma é um imposto aplicado a determinados gastos da empresa separadamente do cálculo normal do lucro tributável em IRC. Isso significa que uma empresa pode ter uma despesa […]
A tributação autónoma pode fazer uma empresa pagar imposto sobre determinadas despesas mesmo quando essas despesas são reais, estão contabilizadas e estão relacionadas com a atividade. Em 2026, as categorias […]
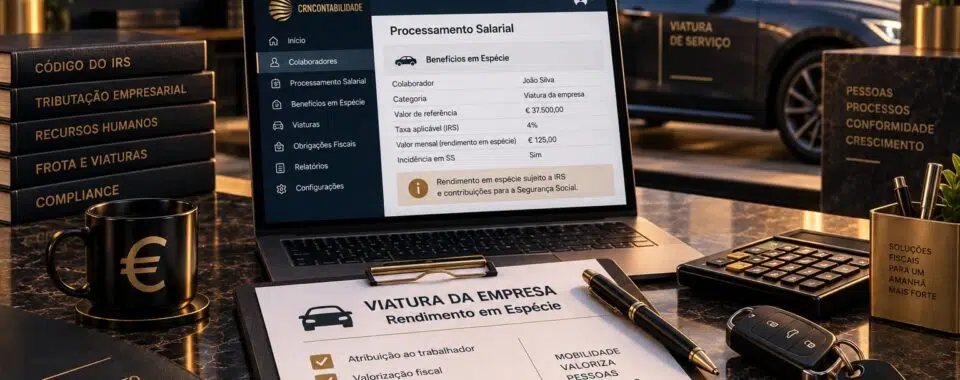
Uma viatura da empresa atribuída ao trabalhador para uso pessoal pode constituir rendimento em espécie da categoria A. Para isso, o Código do IRS exige que a viatura gere encargos […]
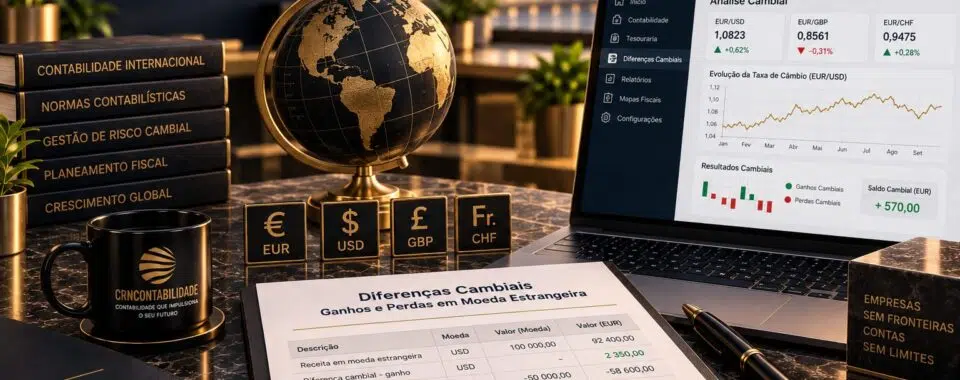
As diferenças cambiais surgem quando uma operação em moeda estrangeira é registada a uma taxa de câmbio e, no pagamento, recebimento ou fecho contabilístico, a mesma quantia monetária vale mais […]
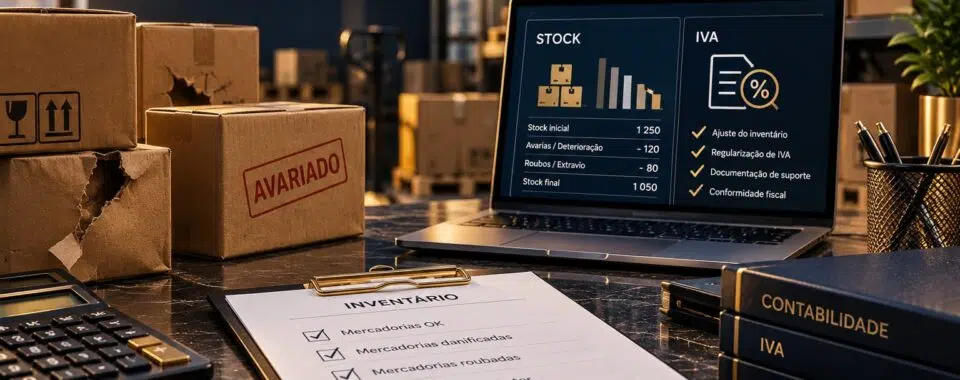
Mercadorias roubadas, destruídas ou deterioradas devem ser corrigidas no inventário assim que a perda ou redução de valor seja conhecida e devidamente documentada. O tratamento não é igual em todos […]
Uma empresa em Portugal não deve pagar em numerário faturas ou documentos equivalentes de valor igual ou superior a 1.000 €. A partir desse valor, os sujeitos passivos de IRC […]