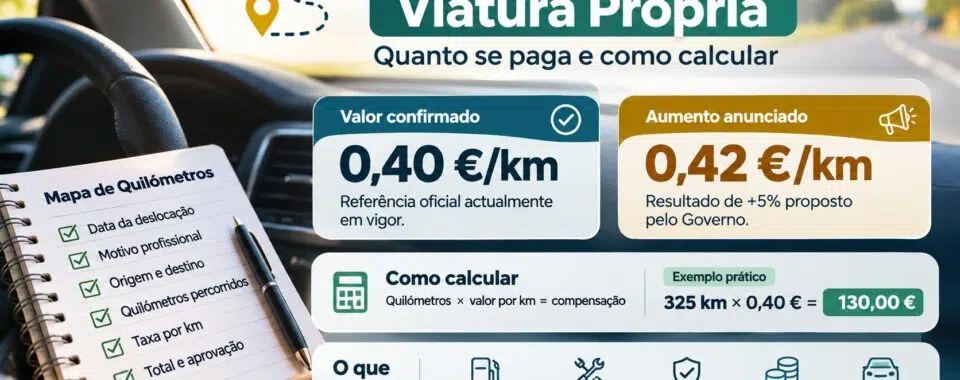
O último valor oficial confirmado para utilização de automóvel próprio ao serviço da empresa é 0,40 € por quilómetro.
Em 13 de Novembro de 2026, o Governo anunciou uma subida de 5% nos valores de transporte. Se essa actualização for aplicada ao automóvel próprio, o valor passará para 0,42 €/km.
Os 0,42 € ainda não devem ser tratados como limite definitivo enquanto a alteração não estiver formalmente publicada. Para pagamentos efectuados agora, a referência oficial continua a ser 0,40 €/km.
O cálculo é simples: quilómetros efectuados em serviço multiplicados pelo valor aplicável. Para que a compensação fique correctamente enquadrada, a deslocação tem de ser profissional e deve existir um mapa que identifique trajecto, motivo, viatura e quilómetros.
0,40 €/km
Referência oficial actualmente publicada para automóvel próprio.
+5%
Proposta do Governo para os valores de transporte a partir de Novembro de 2026.
0,42 €/km
Projecção matemática. Confirmar antes de utilizar como limite fiscal definitivo.
Quanto se paga por km em viatura própria em 2027?
À data desta actualização, o valor oficialmente confirmado é 0,40 € por quilómetro.
Esta referência aplica-se à utilização do automóvel do trabalhador numa deslocação efectuada ao serviço da entidade empregadora.
A empresa pode pagar um valor diferente. Os 0,40 € não são um preço obrigatório entre empresa e trabalhador.
São, sobretudo, uma referência fiscal. Quando o pagamento ultrapassa o limite aplicável, o excesso pode ser considerado rendimento do trabalho.
O valor vai subir para 0,42 €/km?
Existe uma subida anunciada, mas ainda é necessário confirmar a formalização.
O Governo comunicou uma proposta de aumento de 5% das ajudas de custo e dos valores de transporte.
Aplicando 5% a 0,40 €, o resultado é 0,42 € por quilómetro.
Enquanto o novo valor não estiver juridicamente consolidado, a empresa deve distinguir uma previsão orçamental do limite fiscal efectivamente em vigor.
Vai preparar o orçamento de 2027? Pode utilizar 0,42 €/km como cenário. Vai efectuar um pagamento? Confirme primeiro o valor legal em vigor nessa data.
Como calcular o valor a pagar por quilómetro?
A fórmula não depende do preço do combustível nem do modelo do automóvel.
Quilómetros em serviço × valor por km = compensação
Se um trabalhador fizer 325 km em deslocações profissionais e for utilizado o valor de 0,40 €:
×
0,40 €
=
130,00 €
Se 0,42 €/km vier a tornar-se o novo valor oficial, a mesma deslocação corresponderá a 136,50 €.
0,40 €/km está isento de IRS?
Pode ficar fora de IRS quando corresponde a uma verdadeira deslocação em serviço e são cumpridos os pressupostos aplicáveis.
O número, sozinho, não cria uma isenção.
Se forem pagos 0,40 €/km sem deslocação real ou sem enquadramento adequado, o pagamento pode ser requalificado como remuneração.
Quando a deslocação é válida mas a empresa paga acima do limite, a parte excedente é, em regra, rendimento da categoria A.
O que acontece se a empresa pagar 0,50 €/km?
Imagine 300 km em serviço e um pagamento de 0,50 €/km.
Total pago: 150,00 €
Referência a 0,40 €/km: 120,00 €
Excesso: 30,00 €
Se os pressupostos da deslocação estiverem cumpridos, são esses 30 € que entram na análise como rendimento do trabalho.
Se a deslocação não estiver demonstrada, a exposição fiscal pode ser maior do que apenas o excesso.
Que dados tem de ter o mapa de quilómetros?
O Código do IRC exige um mapa que permita controlar cada pagamento.
O documento deve permitir identificar quem se deslocou, onde esteve, porquê, durante quanto tempo e que automóvel utilizou.
Identificação do beneficiário.
Data da deslocação e tempo de permanência.
Local ou locais visitados.
Motivo profissional da deslocação.
Identificação do automóvel e do proprietário.
Número de quilómetros percorridos.
Um valor mensal sem ligação a deslocações identificáveis não substitui este mapa.
É obrigatório registar os quilómetros iniciais e finais do conta-quilómetros?
A legislação fiscal centra-se no número de quilómetros percorridos e na identificação da deslocação.
Registar quilometragem inicial e final pode reforçar o controlo interno, mas não deve ser confundido com os elementos expressamente indicados no Código do IRC.
O essencial é conseguir demonstrar que os quilómetros pagos correspondem à deslocação profissional descrita.
Casa para trabalho conta como quilometragem de serviço?
Não deve ser automaticamente tratada como deslocação profissional.
A compensação fiscalmente enquadrada está associada à utilização da viatura própria ao serviço da entidade empregadora.
O percurso habitual entre residência e local normal de trabalho não deve ser confundido com uma visita a cliente, fornecedor, obra, reunião ou outra deslocação efectuada por necessidade da empresa.
Combustível está incluído no valor por km?
Sim, o subsídio por quilómetro pretende compensar os custos associados à disponibilização do automóvel próprio.
Entre esses custos encontram-se combustível, manutenção, seguros, impostos e desgaste da viatura.
Por isso, pagar 0,40 €/km e voltar a reembolsar o combustível da mesma deslocação pode criar uma duplicação que deve ser analisada antes do processamento.
E as portagens e o estacionamento?
Este ponto não deve ser apresentado como uma regra simples.
A Autoridade Tributária já defendeu que portagens e estacionamento estão abrangidos pela compensação por quilómetro.
Contudo, a Ordem dos Contabilistas Certificados assinala que têm existido entendimentos diferentes ao longo do tempo sobre a possibilidade de reembolso separado.
Também existem instrumentos colectivos que prevêem expressamente o pagamento autónomo destas despesas.
Se a empresa pretende reembolsá-las à parte, deve manter os comprovativos e confirmar o enquadramento aplicável ao caso concreto.
Valor por km e ajudas de custo podem ser pagos juntos?
Sim, porque compensam coisas diferentes.
O valor por quilómetro está associado à utilização do automóvel próprio.
A ajuda de custo está relacionada com despesas resultantes da deslocação, como alimentação e permanência fora do local habitual.
Os valores diários nacionais e internacionais estão reunidos na tabela actualizada de ajudas de custo.
O valor por km paga Segurança Social?
O enquadramento contributivo acompanha, em regra, a existência de uma deslocação válida e os limites de referência.
Quando o pagamento ultrapassa os limites ou não reúne os pressupostos exigidos, pode integrar a base contributiva.
Existem particularidades quando intervêm instrumentos de regulamentação colectiva de trabalho. A análise detalhada está no guia da CRN sobre IRS e Segurança Social nas compensações por deslocação.
O reembolso por km tem IVA?
Não existe IVA a deduzir sobre o próprio pagamento por quilómetro.
O trabalhador não está a emitir uma factura à empresa por 0,40 € por cada quilómetro.
O pagamento corresponde a uma compensação pela utilização da sua viatura numa deslocação em serviço.
A empresa pode deduzir o gasto em IRC?
O mapa é decisivo.
Sem um documento que permita controlar as deslocações, os encargos que não tenham sido tributados em IRS podem não ser aceites fiscalmente.
O mapa deve existir por cada pagamento e conter os elementos necessários para relacionar os quilómetros com a actividade da empresa.
Existe tributação autónoma de 5%?
Pode existir.
As compensações pela deslocação em viatura própria do trabalhador que não constituam rendimento tributável em IRS ficam, em determinadas condições, sujeitas a tributação autónoma de 5% quando não são facturadas ao cliente.
Uma informação vinculativa da Autoridade Tributária de Janeiro de 2026 confirmou que escrever apenas na factura ao cliente que as “despesas de deslocação estão incluídas” não é suficiente para afastar essa tributação.
Para esta matéria, consulte o artigo da CRN sobre tributação autónoma das ajudas de custo e quilómetros.
0,40 €/km ou 0,42 €/km: qual usar?
Pagamento com base no valor actualmente confirmado
0,40 €/km.
Orçamento de deslocações para 2027
0,42 €/km pode ser usado como cenário decorrente do aumento anunciado de 5%.
Depois da publicação do novo valor
Substitua a projecção pelo limite oficialmente fixado.
Qual é a regra essencial para 2027?
O valor por quilómetro não deve ser tratado como um complemento mensal do salário.
Deve corresponder a quilómetros efectivamente realizados com viatura própria ao serviço da empresa e estar suportado por um mapa de deslocações.
O último valor confirmado é 0,40 €/km. O aumento anunciado de 5% aponta para 0,42 €/km, mas esse número deve ser confirmado antes de ser utilizado como novo limite fiscal definitivo.
Quilómetros reais × taxa aplicável = valor a pagar. Para proteger o tratamento fiscal, documente a deslocação, identifique a viatura e não confunda quilometragem com salário, combustível ou ajuda de custo.
A CRN Contabilidade pode rever mapas de quilómetros, processamento salarial e tratamento em IRS, Segurança Social e IRC.
Fontes consultadas para esta actualização
Direcção-Geral da Administração e do Emprego Público: valores actualmente publicados para subsídio de transporte.
Ministério das Finanças: proposta de aumento de 5% dos valores de transporte apresentada em 13 de Novembro de 2026.
Autoridade Tributária e Aduaneira: Código do IRC, artigos 23.º-A e 88.º, e informação vinculativa de Janeiro de 2026 sobre deslocações não discriminadas na factura ao cliente.
Autoridade Tributária e Aduaneira: Código do IRS, enquadramento da compensação pela utilização de viatura própria.
Ordem dos Contabilistas Certificados: guia prático sobre ajudas de custo e compensação pela deslocação em viatura própria.