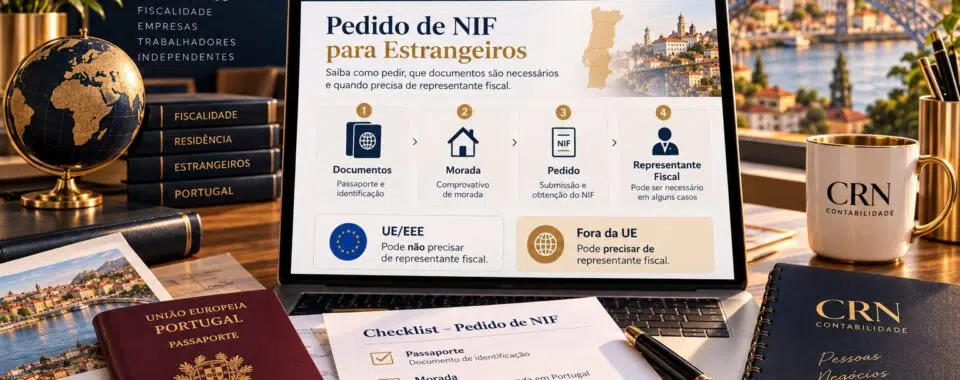
Um estrangeiro pode obter NIF em Portugal mesmo sem viver no país. O pedido é gratuito e, quando a pessoa ainda reside no estrangeiro, o número pode ser atribuído com o estatuto de não residente. Mais tarde, se passar a residir fiscalmente em Portugal, mantém o mesmo NIF e atualiza a morada junto da Autoridade Tributária.
Viver fora da União Europeia não obriga, por si só, a nomear representante fiscal para obter o NIF.
Para residentes em países terceiros, essa obrigação surge quando é criada uma relação jurídico-tributária com Portugal, como comprar determinado imóvel ou veículo, celebrar contrato de trabalho ou exercer atividade por conta própria.
O pedido pode ser apresentado pelo próprio num Serviço de Finanças ou Loja do Cidadão, com marcação, ou por um procurador através do e-balcão. São necessários, em regra, documento de identificação e comprovativo da morada.
O que é o NIF e para que serve a um estrangeiro?
O NIF é o Número de Identificação Fiscal atribuído pela Autoridade Tributária. Tem nove algarismos e identifica cada contribuinte perante o sistema fiscal português.
Um estrangeiro pode precisar dele antes mesmo de se mudar para Portugal.
O número é utilizado para trabalhar, abrir atividade, comprar imóveis, constituir empresas, cumprir obrigações fiscais e realizar várias operações financeiras ou contratuais.
Ter NIF não significa ser residente fiscal em Portugal. É possível ter NIF português e continuar fiscalmente residente noutro país.
Posso pedir NIF antes de chegar a Portugal?
Sim. Quem vive no estrangeiro pode obter NIF português como não residente.
O cadastro ficará associado à morada estrangeira apresentada no pedido. Se posteriormente passar a preencher as condições de residência fiscal em Portugal, deve atualizar a morada e o estatuto perante a AT.
Não é emitido um novo número.
NIF e residência fiscal são coisas diferentes.
O NIF identifica o contribuinte. A residência fiscal determina, entre outros efeitos, como Portugal pode tributar os seus rendimentos.
Que documentos precisa um estrangeiro não residente?
Para atribuir o NIF como não residente, a AT exige essencialmente prova da identidade e da morada.
1. Documento de identificação
2. Comprovativo da morada estrangeira
3. Se outra pessoa fizer o pedido
Para nacionais de países terceiros que apresentem pessoalmente o pedido, devem também ser verificadas as regras relativas ao visto de entrada, quando aplicáveis.
Como pedir o NIF presencialmente?
O próprio interessado pode dirigir-se a um Serviço de Finanças ou a uma Loja do Cidadão que disponibilize o serviço.
O atendimento presencial para este pedido exige marcação prévia.
A marcação pode ser efetuada através do Portal das Finanças ou do Centro de Atendimento Telefónico da AT.
Depois de validada a documentação, o contribuinte é inscrito com a morada e o estatuto correspondentes à sua situação.
É possível pedir NIF online estando no estrangeiro?
O estrangeiro não apresenta diretamente um pedido autónomo online no e-balcão.
O pedido à distância pode ser submetido por um representante legal ou procurador através do e-balcão, na área de registo de contribuinte.
Devem ser anexados o documento de identificação, comprovativo de morada e procuração.
Esta solução permite tratar do NIF antes da deslocação para Portugal, desde que a documentação cumpra os requisitos.
Procurador é o mesmo que representante fiscal?
Não. São figuras diferentes e esta distinção evita muitos pedidos desnecessários de representação fiscal.
Dar uma procuração para obter o NIF não significa aceitar automaticamente uma relação permanente de representação fiscal.
É obrigatório nomear representante fiscal para obter NIF?
Não. Para um cidadão registado como não residente e com morada num país terceiro, a mera atribuição do NIF não obriga, por si só, à nomeação de representante fiscal.
A questão muda quando surge uma relação jurídico-tributária com Portugal.
É este segundo momento que deve ser analisado.
Quem vive na União Europeia precisa de representante fiscal?
Em regra, não.
Para residentes na União Europeia e nos países do Espaço Económico Europeu abrangidos pelas regras de cooperação administrativa aplicáveis, a nomeação é facultativa.
Isso significa que o fator decisivo não é simplesmente ser estrangeiro.
O país onde a pessoa reside fiscalmente é determinante.
Um brasileiro que vive no Brasil precisa de representante fiscal?
O Brasil é um país terceiro para estas regras.
Um cidadão residente no Brasil pode pedir NIF português como não residente sem nomear representante apenas para obter o número.
Se depois estabelecer uma relação jurídico-tributária com Portugal, deve cumprir a obrigação aplicável no prazo legal, escolhendo entre representação fiscal ou, quando admitido, um canal de notificações eletrónicas.
Portanto, afirmar simplesmente que “todo brasileiro precisa de representante fiscal para ter NIF” está incorreto.
Posso aderir às notificações eletrónicas em vez de ter representante?
Sim, em várias situações.
Quem reside num país terceiro e fica sujeito às regras de representação pode optar por aderir ao regime de notificações e citações eletrónicas do Portal das Finanças ou a outro canal legalmente admitido.
A adesão permite manter o contacto formal com a AT sem nomear representante fiscal em diversos casos.
Há, porém, uma exceção relevante: atividade por conta própria sujeita a IVA.
Sou trabalhador independente não residente. Preciso de representante?
Quando um não residente de país terceiro exerce atividade por conta própria sujeita a IVA em Portugal, a regra é mais exigente.
Nessa situação, a adesão às notificações eletrónicas não substitui a representação fiscal exigida.
O representante deve ser sujeito passivo de IVA e residente em Portugal.
A nomeação deve estar tratada antes do início da atividade.
Se pretende trabalhar como freelancer ou profissional independente, consulte também o guia da CRN sobre como abrir atividade nas Finanças.
Qual é o prazo para nomear representante fiscal?
Quando surge a obrigação, o prazo geral é de 15 dias após a constituição da relação jurídico-tributária ou da alteração relevante da morada para país terceiro.
No caso de início de atividade por conta própria em que a representação seja exigida, a nomeação deve ocorrer antes do início da atividade.
Não confunda dois momentos.
Obter o NIF pode não exigir representante. Começar posteriormente uma atividade ou adquirir património em Portugal pode alterar essa conclusão.
O que faz um representante fiscal?
O representante funciona como ponto de ligação entre o contribuinte não residente e a AT.
Entre as suas funções estão receber correspondência fiscal, apoiar o cumprimento de deveres tributários acessórios e permitir o exercício de determinados direitos perante a administração tributária.
O representante não passa automaticamente a ser responsável pelos impostos pessoais do representado.
Existem, contudo, regras específicas de responsabilidade em matéria de IVA quando representa um não residente que exerce atividade sujeita a esse imposto.
Pedir NIF torna o estrangeiro residente fiscal em Portugal?
Não.
O NIF identifica uma pessoa no sistema fiscal. A residência fiscal depende dos critérios previstos na legislação.
Entre os principais critérios está a permanência por mais de 183 dias no período relevante ou a existência de habitação em Portugal em condições que revelem intenção de a manter e ocupar como residência habitual.
Quando passa de não residente a residente, deve atualizar o registo perante a AT no prazo aplicável.
Para uma análise mais ampla desta mudança, consulte o guia da CRN sobre NIF, impostos e residência fiscal em Portugal.
Qual é o prazo para mudar a morada fiscal depois de se instalar em Portugal?
Quando a alteração da morada implica a mudança do estatuto de não residente para residente, a comunicação deve ser feita no prazo de 60 dias.
A alteração pode ser pedida através do e-balcão ou presencialmente, acompanhada pelos documentos que comprovem a nova situação.
Para cidadãos de países terceiros, a AT aceita diferentes documentos de residência ou de processos pendentes perante a AIMA, nos termos aplicáveis.
Quando esses documentos não incluem a morada, podem ser necessários elementos adicionais como contrato de arrendamento, escritura, contrato de trabalho ou documento emitido por entidade pública.
Posso ter NIF, NISS e número de utente ao mesmo tempo?
Alguns estrangeiros com morada em Portugal já podem pedir os três números numa única deslocação.
Desde 2026 existe um serviço integrado, disponível em Espaços Cidadão selecionados, para atribuição conjunta de:
Finanças
Segurança Social
SNS
O serviço destina-se a estrangeiros com morada portuguesa que cumpram os requisitos definidos, incluindo determinadas situações de autorização de residência, cidadania da UE e proteção internacional.
Quem precisa apenas do NIF ou ainda reside no estrangeiro continua a seguir as vias próprias de atribuição.
Quanto custa pedir NIF?
A atribuição do NIF pela Autoridade Tributária é gratuita.
O que pode ter custo são serviços prestados por terceiros: procuração, tradução ou certificação documental, pedido através de profissional ou representação fiscal continuada.
Esses valores não são uma “taxa do NIF”.
Antes de contratar um serviço, confirme exatamente se está a pagar apenas pelo pedido, por representação fiscal posterior ou por acompanhamento de outras obrigações.
Preciso de NIF para abrir conta bancária ou arrendar casa?
O NIF é frequentemente solicitado por bancos, senhorios e outras entidades porque identifica fiscalmente o cliente ou interveniente no contrato.
Isso ajuda a explicar por que muitos estrangeiros obtêm NIF antes de terem residência fiscal portuguesa.
Da mesma forma, sócios estrangeiros precisam normalmente de NIF antes de participar na constituição de uma sociedade portuguesa.
Se o objetivo for empresarial, consulte o guia da CRN sobre abrir empresa em Portugal sendo estrangeiro.
NIF, NISS e NIPC: qual é a diferença?
NIF
NISS
NIPC
Um sócio estrangeiro pode ter NIF pessoal e, depois de constituída a empresa, a sociedade terá identificação própria.
Se o passo seguinte for a Segurança Social, veja também o guia da CRN sobre documentos necessários para obter NISS.
Quais são os erros mais comuns ao pedir NIF?
Confundir NIF com residência fiscal. Ter número português não significa que Portugal passou automaticamente a ser o país de residência tributária.
Pagar por representante fiscal sem verificar se é obrigatório. A atribuição inicial do NIF a residente de país terceiro não cria essa obrigação por si só.
Confundir procurador com representante fiscal. O procurador pode apenas tratar do pedido.
Não atualizar a morada depois da mudança. O NIF mantém-se, mas o cadastro deve refletir corretamente a nova residência.
Começar atividade independente sem rever a representação. Esta situação tem regras próprias, sobretudo quando existe IVA.
Mapa final: preciso apenas do NIF ou de representante fiscal?
NIF para estrangeiros: o essencial a reter
O NIF pode ser obtido antes de o estrangeiro viver em Portugal e o pedido à Autoridade Tributária é gratuito. Um não residente apresenta identificação e prova de morada; se o pedido for feito à distância, pode recorrer a procurador com poderes adequados.
O ponto mais importante é não confundir a atribuição do NIF com representação fiscal. Quem reside num país terceiro não precisa automaticamente de representante apenas para obter o número.
A necessidade deve ser revista quando nasce uma relação jurídico-tributária com Portugal. Nesses casos, podem existir alternativas através de notificações eletrónicas, com exceções relevantes para determinadas atividades por conta própria sujeitas a IVA.
Também não deve confundir NIF com residência fiscal. Quando o estrangeiro passa efetivamente a preencher os critérios de residência em Portugal, deve atualizar o registo dentro do prazo aplicável, mantendo o mesmo número fiscal.
A CRN Contabilidade acompanha estrangeiros na organização da situação fiscal em Portugal, incluindo alteração de residência fiscal, abertura de atividade e enquadramento de trabalhadores independentes, empresas e rendimentos obtidos em mais de um país.