


Para abrir atividade nas Finanças online em 2027, entre no Portal das Finanças, aceda a “ATividade” e escolha a opção para submeter a declaração de início de atividade. A declaração deve ser entregue antes de começar a exercer a atividade independente.
Para trabalhadores independentes sem contabilidade organizada, o Portal apresenta um questionário guiado. As respostas dadas determinam o enquadramento inicial em IRS e IVA.
Antes de começar, tenha preparados cinco dados: atividade exercida, CAE ou código CIRS, data de início, faturação prevista até 31 de dezembro e IBAN. São estes campos que mais facilmente originam um enquadramento incorreto.
Antes de abrir atividade
Quem precisa de abrir atividade nas Finanças?
Deve abrir atividade quem exerce habitualmente uma atividade independente de prestação de serviços, comércio ou produção.
Isto inclui freelancers, consultores, profissionais liberais, vendedores e outros trabalhadores por conta própria.
Uma operação verdadeiramente ocasional pode ter outro tratamento. Desde 1 de julho de 2025, um verdadeiro ato isolado deixou de exigir declaração de início de atividade.
Veja também quando pode utilizar um ato isolado.
Como abrir atividade nas Finanças online passo a passo?
O processo pode ser concluído online no Portal das Finanças.
Autentique-se na sua área pessoal.
Escolha a opção para submeter a declaração de atividade.
Tutorial visual: onde abrir atividade no Portal das Finanças
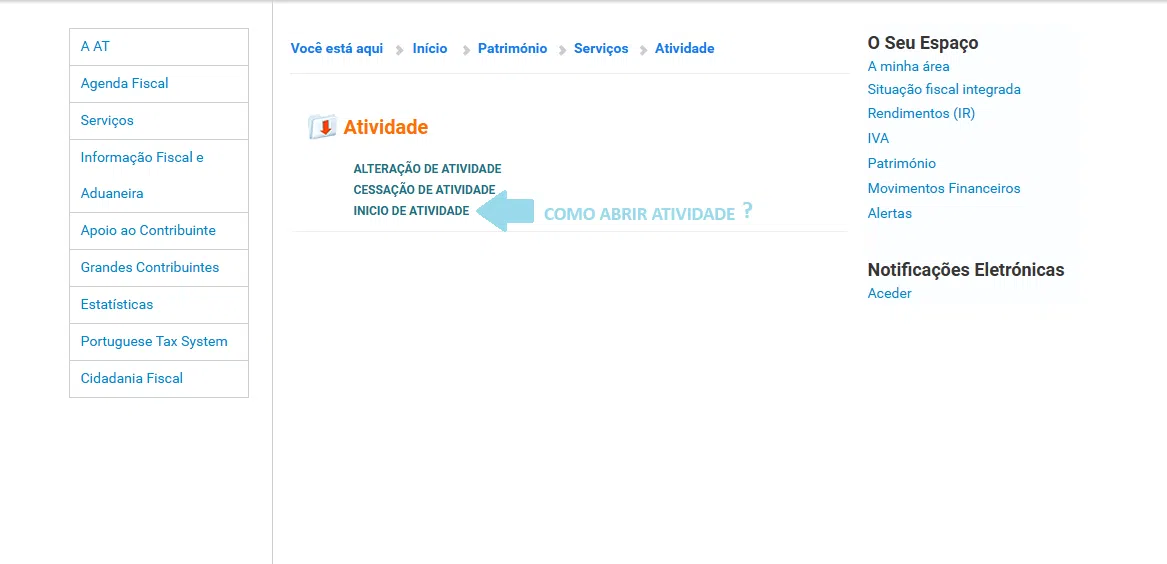
Utilize este ecrã como referência para localizar o início da declaração no Portal das Finanças.
Selecione o CAE ou código CIRS adequado.
Deve corresponder ao momento em que começa efetivamente a atividade.
Considere apenas o período até 31 de dezembro.
O Portal utiliza estas respostas para determinar o enquadramento fiscal.
Confirme os enquadramentos antes de terminar.
CAE ou código CIRS: qual deve escolher?
O código deve corresponder à atividade que realmente vai exercer.
Várias profissões estão identificadas através da tabela de atividades do artigo 151.º do CIRS. Outras atividades económicas utilizam CAE.
Pode ter uma atividade principal e atividades secundárias quando exerce serviços diferentes.
A escolha pode ter impacto no regime simplificado e noutras obrigações. Consulte a tabela do artigo 151.º do CIRS e os códigos para recibos verdes.
Que valor deve colocar na faturação prevista?
Indique quanto prevê faturar desde o início da atividade até 31 de dezembro.
Para o enquadramento inicial no artigo 53.º do IVA, este valor não deve ser automaticamente anualizado.
Previsão de outubro a dezembro: €8.000
Valor a declarar: €8.000
Este ponto é relevante porque vários guias antigos ainda apresentam regras de anualização que já não correspondem ao enquadramento atual.
Como saber se fica isento de IVA?
O regime especial do artigo 53.º do CIVA utiliza atualmente o limite de €15.000, desde que estejam reunidas as restantes condições legais.
Há também atividades isentas por natureza ao abrigo do artigo 9.º e atividades sujeitas ao regime normal.
Não deve escolher o regime apenas porque prevê faturar pouco. A atividade e o tipo de operações também são relevantes.
Para aprofundar esta decisão sem duplicar informação nesta página, consulte IVA nos recibos verdes: quando cobrar e quem pode estar isento.
Ter clientes estrangeiros muda a abertura de atividade?
Pode mudar o enquadramento das operações, mas não significa automaticamente que tenha de cobrar IVA português.
É necessário saber onde está o cliente, se é empresa ou particular e que serviço será prestado.
Empresa da UE, particular da UE e cliente fora da União Europeia podem ter tratamentos diferentes.
Se vai começar já com clientes internacionais, consulte como faturar clientes estrangeiros, operações intracomunitárias e países terceiros.
Regime simplificado ou contabilidade organizada?
Quem reúne as condições legais fica normalmente no regime simplificado se não optar por contabilidade organizada.
A contabilidade organizada exige contabilista certificado e pode também resultar de obrigação legal quando são ultrapassados os limites aplicáveis.
Esta escolha não deve ser feita apenas com base numa percentagem genérica de despesas.
Compare os dois enquadramentos em regime simplificado vs. contabilidade organizada.
É obrigatório indicar IBAN?
O IBAN integra os dados pedidos na abertura da atividade.
Confirme a titularidade e introduza-o corretamente. Um erro neste campo pode criar dificuldades posteriores em reembolsos e restituições.
É necessário NISS para abrir atividade?
Não precisa de indicar o NISS para preencher a declaração de início.
A Autoridade Tributária comunica o início da atividade à Segurança Social.
As contribuições seguem depois regras próprias, incluindo condições específicas para o primeiro enquadramento e para quem acumula trabalho independente com trabalho por conta de outrem.
Consulte quanto paga um trabalhador independente à Segurança Social e como é feito o cálculo.
O que verificar antes de carregar em “Submeter”?
Uma declaração pode ser aceite pelo Portal e continuar fiscalmente mal preenchida. O objetivo da revisão é confirmar que os dados representam a atividade que vai efetivamente exercer.
O que fazer depois de abrir atividade?
2. Confirme CAE/CIRS, IRS e IVA atribuídos.
3. Prepare a emissão da primeira fatura ou fatura-recibo.
4. Organize as despesas da atividade desde o primeiro dia.
5. Confirme o enquadramento na Segurança Social.
6. Atualize a atividade se os dados mudarem.
Para a primeira emissão, consulte como emitir recibos verdes e preencher IVA e retenção corretamente.
E se escolher o CAE errado ou mudar de atividade?
Não precisa de cessar e voltar a abrir atividade apenas porque ocorreu uma alteração.
Novo CAE, atividade adicional, mudança relevante do volume de negócios ou alteração do enquadramento podem exigir uma declaração de alterações.
Veja quando deve alterar a atividade nas Finanças e os efeitos no IVA e IRS.
Recibos verdes ou empresa: o que escolher antes de começar?
A atividade individual é adequada a muitos profissionais, mas não existe um valor universal de faturação a partir do qual uma empresa passa automaticamente a compensar.
Custos reais, margem, risco, contratação de trabalhadores e forma de retirar os rendimentos também contam.
Se está a decidir entre as duas estruturas, consulte quando pode compensar trocar recibos verdes por empresa.
Resumo: 6 dados que devem estar corretos
CAE/CIRS → código compatível com essa atividade.
Data → início efetivo.
Previsão → faturação apenas até 31 de dezembro.
Enquadramento → IRS e IVA resultam de dados corretos.
IBAN → conta corretamente identificada.
A abertura de atividade é simples quando os dados estão preparados antes de entrar no Portal. O maior risco não está nos cliques, mas num código, previsão ou enquadramento incompatível com a atividade real.
A CRN Contabilidade · Contabilistas Certificados pode rever CAE/CIRS, previsão de faturação, IVA, IRS e operações previstas antes da abertura e acompanhar as obrigações fiscais e contributivas que começam depois da submissão.
