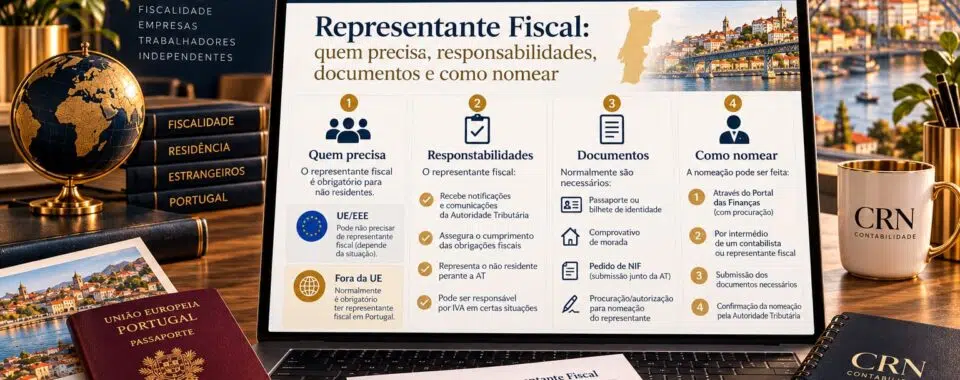
Representante fiscal em Portugal não é obrigatório para todos os não residentes. A obrigação depende do país de residência, da existência de uma relação jurídico-tributária com Portugal e do imposto envolvido. Quem reside na União Europeia, Noruega, Islândia ou Liechtenstein pode, em regra, dispensar representante fiscal.
Quem reside num país terceiro e passa a ter uma relação fiscal com Portugal deve, normalmente, nomear representante ou aderir a notificações e citações eletrónicas. Comprar um imóvel, ter um veículo registado em Portugal, celebrar contrato de trabalho ou iniciar atividade por conta própria são exemplos de situações que podem criar essa relação.
Há uma exceção decisiva: o não residente de país terceiro que exerça atividade por conta própria sujeita a IVA não pode substituir o representante apenas por notificações eletrónicas. O representante tem de ser residente em Portugal e sujeito passivo de IVA.
O que é um representante fiscal?
É a pessoa singular ou coletiva que assegura a ligação entre determinado contribuinte não residente e a Autoridade Tributária.
O representante recebe correspondência fiscal, acompanha deveres tributários acessórios e permite o exercício de direitos perante a AT, incluindo reclamações e outros procedimentos administrativos.
Representação fiscal não transfere automaticamente a dívida do contribuinte para o representante. Essa distinção muda quando está em causa representação para efeitos de IVA.
Quem precisa de representante fiscal em Portugal?
A resposta começa pelo país onde o contribuinte reside.
Para residentes na União Europeia ou no Espaço Económico Europeu abrangido pelas regras de cooperação administrativa, a nomeação é facultativa.
Para residentes em países terceiros, a obrigação surge quando existe uma relação jurídico-tributária com Portugal e não é utilizada uma alternativa eletrónica permitida.
Nacionalidade não é o critério principal.
Um português residente no Brasil pode estar sujeito à mesma regra de representação que um brasileiro residente no Brasil. O elemento decisivo é a residência fiscal e a relação existente com Portugal.
O que cria uma relação jurídico-tributária com a AT?
Existe relação jurídico-tributária quando surgem direitos ou obrigações fiscais em Portugal.
Ter NIF português, sem mais nenhum vínculo, não significa necessariamente que a obrigação já exista.
É preciso representante fiscal apenas para obter NIF?
Não. Um residente em país terceiro pode receber NIF português como não residente sem nomear representante fiscal apenas por causa da atribuição do número.
A necessidade deve ser revista quando surge uma relação fiscal posterior.
Esta diferença é relevante para estrangeiros que pedem NIF antes de comprar casa, começar a trabalhar ou mudar-se para Portugal.
Um brasileiro residente no Brasil precisa de representante?
Não apenas por ter NIF português.
O Brasil é um país terceiro para estas regras. Se o contribuinte continuar residente no Brasil e posteriormente comprar um imóvel, registar um veículo ou criar outra relação tributária em Portugal, terá de cumprir a regra aplicável.
Pode fazê-lo por representante fiscal ou, nos casos permitidos, por adesão às notificações eletrónicas.
Posso substituir o representante por notificações eletrónicas?
Sim, em muitas situações.
Um residente em país terceiro sujeito à obrigação geral pode optar por canais de notificações e citações eletrónicas, como a área reservada do Portal das Finanças ou a caixa postal eletrónica admitida pela AT.
Essa solução mantém um canal formal para receber comunicações sem obrigar à existência permanente de representante.
Quando as notificações eletrónicas não chegam?
A principal exceção envolve atividade por conta própria sujeita a IVA.
Se o contribuinte reside num país terceiro e exerce em Portugal atividade independente sujeita a IVA, deve nomear representante fiscal. A adesão às notificações eletrónicas não elimina essa obrigação.
O representante deve ser residente em Portugal e também sujeito passivo de IVA.
Quem pretende abrir atividade deve resolver este ponto antes do início. O guia da CRN sobre trabalho por conta própria em Portugal aprofunda as restantes obrigações do trabalhador independente.
Qual é o prazo para nomear representante fiscal?
O prazo geral é de 15 dias.
A contagem ocorre depois da comunicação da morada num país terceiro ou da constituição da relação jurídico-tributária, quando esta acontecer posteriormente.
Para atividade por conta própria em que a representação seja obrigatória, a designação deve ocorrer antes do início da atividade.
Por isso, a data relevante nem sempre é a data em que o NIF foi emitido.
Quem pode ser representante fiscal?
Pode ser uma pessoa singular ou uma pessoa coletiva com residência, sede ou enquadramento exigido em território português.
Para representação de IVA existe um requisito adicional: o representante também tem de ser sujeito passivo de IVA em Portugal.
Um familiar pode assumir a função se cumprir as condições. Uma empresa ou profissional também pode fazê-lo.
Ser contabilista do contribuinte não transforma automaticamente o profissional em representante fiscal. A nomeação tem de ser formalizada.
É possível ter mais do que um representante?
Sim.
Um não residente pode ter representantes distintos para diferentes impostos. Pode existir, por exemplo, um representante para IRS ou IRC e outro para IVA.
Esta separação pode ser útil porque a representação em IVA exige condições e responsabilidades superiores às da representação fiscal geral.
Que documentos são necessários para nomear representante?
A documentação varia conforme quem apresenta o pedido.
Pedido apresentado pelo não residente
Pedido apresentado pelo representante
Identificação
Quando a procuração é passada a advogado ou solicitador identificado nessa qualidade, aplicam-se as regras próprias quanto ao reconhecimento da assinatura.
Como nomear representante fiscal no Portal das Finanças?
O contribuinte não residente pode iniciar a nomeação através do Portal das Finanças em Dados Cadastrais → Representante → Entregar Nomeação.
Deve selecionar o âmbito adequado: “IRS” ou “IVA e IRS” quando exerce atividade em Portugal nas condições aplicáveis.
O representante entra depois na sua própria área reservada e confirma a nomeação.
Também é possível efetuar o pedido pelo e-balcão, através da área Registo de Contribuintes → Identificação → Representação Fiscal, ou num Serviço de Finanças.
Quais são as responsabilidades do representante fiscal?
Na representação geral, o representante assegura sobretudo deveres acessórios.
Entre eles estão receber correspondência da AT, apresentar declarações quando aplicável e apoiar o exercício de direitos do representado.
Em regra, não responde pelo pagamento do IRS, IMI ou restantes impostos pessoais apenas por exercer a representação.
É importante distinguir esta regra da responsabilidade que existe no IVA e ainda da figura do gestor de bens ou direitos de não residentes, que tem regime próprio.
O que muda quando o representante é de IVA?
Muda significativamente.
O representante previsto no Código do IVA deve cumprir as obrigações decorrentes desse imposto em nome do sujeito passivo não residente, incluindo o registo e as obrigações declarativas aplicáveis.
O representante é devedor do IVA devido pelas operações realizadas pelo representado. O sujeito passivo não estabelecido responde solidariamente com ele pelo pagamento.
Por isso, representar uma atividade sujeita a IVA exige conhecer faturação, operações realizadas, documentação e declarações periódicas.
Para esse cumprimento, a CRN disponibiliza também um guia sobre declaração periódica de IVA e prazos.
Representação fiscal geral ≠ representação em IVA.
Na representação geral predominam deveres de contacto e cumprimento acessório. No IVA, o representante assume obrigações materiais adicionais e pode ser devedor do imposto.
Uma empresa estrangeira pode precisar de representante fiscal?
Sim. As regras não se aplicam apenas a particulares.
Uma empresa não residente, sem estabelecimento estável em Portugal, pode precisar de representação para IRC ou IVA conforme a sua residência e as operações realizadas.
No IVA, empresas estabelecidas noutro Estado-Membro podem nomear representante de forma facultativa. Entidades de países terceiros que realizem operações tributáveis em Portugal podem estar obrigadas a fazê-lo, salvo exceções legais, como determinadas operações em que o imposto é liquidado pelo adquirente.
Se o objetivo for criar uma sociedade portuguesa, veja o guia da CRN sobre abrir empresa em Portugal sendo estrangeiro.
O que acontece se não nomear representante quando é obrigatório?
A falta de designação pode gerar uma coima entre 75 € e 7.500 €.
O problema não é apenas financeiro. A ausência de representação ou de um mecanismo eletrónico válido pode dificultar o recebimento de notificações e o exercício de direitos perante a AT.
Deixar uma comunicação sem tratamento pode ainda gerar consequências próprias do imposto ou procedimento envolvido.
É possível substituir o representante?
Sim. A substituição deve ser registada perante a AT.
Não basta comunicar informalmente ao representante anterior ou contratar outra pessoa. O cadastro fiscal tem de refletir quem exerce a função.
A nova nomeação pode ser feita pelos mesmos canais utilizados para o registo inicial.
O representante pode renunciar?
Sim. A renúncia deve ser comunicada ao representado e à Autoridade Tributária nos termos aplicáveis.
A legislação contém regras próprias sobre o momento em que a renúncia produz efeitos e sobre a atualização do cadastro.
Em representação de IVA, a cessação exige cuidado adicional devido às obrigações fiscais associadas às operações do representado.
Quando deixa de ser necessário representante fiscal?
A necessidade termina quando deixam de existir os pressupostos que tornavam a representação obrigatória ou quando é utilizado um mecanismo substitutivo admitido.
Um exemplo é o não residente que se muda para Portugal e passa a ter residência fiscal portuguesa.
Nessa situação, o passo correto é atualizar a morada e o estatuto fiscal, e não manter indefinidamente uma representação criada para a condição anterior.
A residência fiscal determina também como os rendimentos são declarados. O artigo da CRN sobre obrigações fiscais de estrangeiros residentes em Portugal aprofunda essa mudança.
Mapa rápido: precisa ou não de representante?
Representante fiscal em Portugal: o essencial a reter
Nem todo estrangeiro ou não residente precisa de representante fiscal. A obrigação depende sobretudo da residência, da existência de uma relação tributária com Portugal e do imposto envolvido.
Para residentes na UE/EEE, a representação é normalmente facultativa. Para residentes em países terceiros com ligação fiscal a Portugal, pode ser utilizado representante ou, em vários casos, um sistema de notificações eletrónicas.
A situação muda com atividade sujeita a IVA. A representação tem requisitos próprios, o representante cumpre obrigações do imposto e pode ser devedor do IVA das operações do representado.
Antes de nomear alguém, confirme quatro elementos: país de residência, vínculo fiscal existente, imposto abrangido e possibilidade de utilizar notificações eletrónicas.
A CRN Contabilidade acompanha particulares e empresas não residentes na análise da representação fiscal, atividade profissional, IVA, alteração de residência e cumprimento das obrigações tributárias em Portugal.