Uma empresa portuguesa pode ter uma conta bancária no estrangeiro, mas deve tratá la como parte integral da sua tesouraria e verificar se fica sujeita a comunicação ao Banco de […]
Uma empresa em Portugal não deve pagar em numerário faturas ou documentos equivalentes de valor igual ou superior a 1.000 €. A partir desse valor, os sujeitos passivos de IRC […]
Para calcular o preço de venda com uma margem de lucro de 30%, não deve simplesmente acrescentar 30% ao custo. Se um produto custa €70 e pretende que o lucro […]
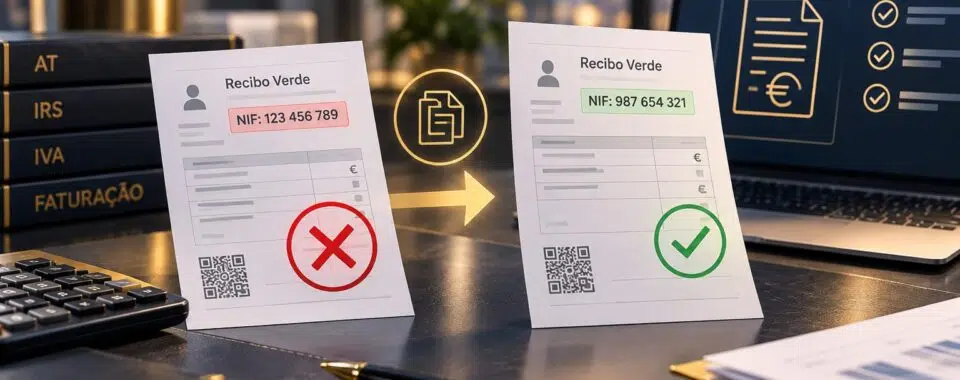
Um recibo verde emitido com o NIF errado deve ser corrigido pela anulação do documento e pela emissão de um novo com a identificação correta do cliente. A Autoridade Tributária […]
O regime simplificado de IRC permite a determinadas empresas calcular a matéria coletável através de coeficientes aplicados aos rendimentos, em vez de partir diretamente do lucro contabilístico corrigido fiscalmente. Em […]
Numa notificação das Finanças enviada pela ViaCTT, o prazo para responder não começa, em regra, no dia em que o documento aparece na caixa postal nem no dia em que […]