- 31/10/2026
- Contabilidade
Índice
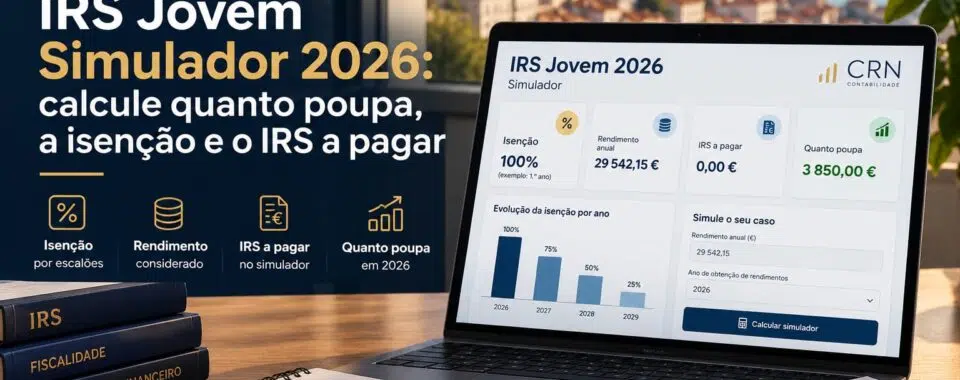
ToggleO IRS Jovem em 2026 pode isentar 100%, 75%, 50% ou 25% dos rendimentos de trabalho das categorias A e B, consoante o ano de obtenção de rendimentos em que o jovem se encontra. A parcela isenta está limitada a 55 vezes o IAS, ou seja, 29 542,15 € em 2026, e o regime pode ser usado até perfazer 10 anos de rendimentos elegíveis, sem ultrapassar os 35 anos.
A percentagem de isenção não é igual à percentagem de redução do imposto. O rendimento isento continua relevante para determinar a taxa aplicável à parte que fica sujeita a IRS. Por isso, um jovem no 3.º ano pode ter 75% do rendimento abrangido pela isenção e, ainda assim, a poupança fiscal ser bastante diferente de 75% do IRS normal.
Este IRS Jovem Simulador 2026 identifica o ano do regime, testa os principais requisitos, calcula o rendimento bruto isento, mostra quando o teto de 55 IAS começa a limitar o benefício e compara o IRS estimado com e sem IRS Jovem. Também permite combinar salário com recibos verdes e introduzir outros rendimentos englobados que possam aumentar a taxa efetiva.
Simulador IRS Jovem
Estimativa anual para residentes em Portugal Continental. O objetivo é medir o benefício fiscal e não substituir a liquidação oficial da Autoridade Tributária.
Resultado da simulação
A calcularA estimativa aplica os escalões gerais de IRS de 2026 e uma lógica de isenção com progressividade. A liquidação real pode variar por mínimo de existência, agregado familiar, deduções, rendimentos de outras categorias, tributação conjunta, regras da categoria B e outros benefícios fiscais.
Quem tem direito ao IRS Jovem em 2026?
Em 2026, o IRS Jovem abrange rendimentos de trabalho dependente e independente das categorias A e B. O contribuinte tem de ter até 35 anos no final do ano, não pode ser considerado dependente e tem de estar dentro dos primeiros 10 anos relevantes de obtenção de rendimentos.
O regime atual deixou de depender da conclusão de um curso ou de um nível mínimo de habilitações. Também não é cumulável com determinados regimes fiscais especiais, como o antigo regime dos residentes não habituais, o incentivo fiscal à investigação científica e inovação ou o regime fiscal dos ex-residentes. A situação tributária deve estar regularizada.
Como saber em que ano do IRS Jovem está em 2026
Esta é uma das dúvidas mais importantes porque a percentagem não depende simplesmente do ano em que decidiu usar o benefício. Para quem já tinha rendimentos antes do novo regime, contam os anos em que obteve rendimentos das categorias A ou B sem ser dependente. Os anos em que foi dependente não entram nessa contagem.
Os anos sem rendimentos A ou B também não consomem um ano do benefício. Quando volta a ter rendimentos elegíveis, a utilização pode ser retomada pelos anos ainda disponíveis, desde que continue dentro do limite de idade.
Exemplo: se 2026 for o quarto ano em que trabalha sem ser dependente, a percentagem é 75%, mesmo que só tenha decidido pedir IRS Jovem este ano. Para aprofundar a diferença entre rendimento bruto, rendimento coletável e taxa aplicável, consulte a explicação da CRN sobre escalões de IRS em 2026 e cálculo do imposto.
Quanto é a isenção do IRS Jovem em 2026?
O limite máximo da parcela isenta é de 29 542,15 € em 2026, correspondente a 55 vezes o IAS de 537,13 €. O limite aplica-se ao rendimento que fica isento, não ao rendimento máximo que pode ganhar.
Isto cria quatro pontos de saturação diferentes. No 1.º ano, o teto começa a limitar o benefício acima de 29 542,15 € de rendimento elegível. Com 75%, começa perto de 39 389,53 €. Com 50%, em 59 084,30 €. Com 25%, apenas em 118 168,60 €.
Porque 75% de isenção não significa pagar menos 75% de IRS
O IRS Jovem funciona com isenção e progressividade. A parte isenta não paga imposto diretamente, mas continua a ser considerada para determinar a taxa geral aplicável aos restantes rendimentos. É por isso que uma conta do tipo “rendimento isento × taxa marginal” pode dar uma poupança enganadora.
O simulador usa o rendimento total que entraria no cálculo sem o benefício para determinar a pressão fiscal e depois estima o imposto sobre a parte que permanece tributável. Outros rendimentos englobados podem elevar a taxa e reduzir a diferença relativa entre o imposto com e sem IRS Jovem.
IRS Jovem no salário: retenção mensal e imposto anual são diferentes
O benefício pode refletir-se no recibo de vencimento através de uma retenção na fonte mais baixa quando o trabalhador comunica à entidade empregadora que pretende aplicar o regime e indica o ano de obtenção de rendimentos relevante. A retenção mensal é apenas um pagamento por conta do imposto final.
Se a redução já for aplicada durante o ano, o trabalhador recebe mais líquido mês a mês, mas pode ter um reembolso menor depois da declaração. Se a entidade empregadora reteve como se não existisse IRS Jovem, o benefício pode aparecer sobretudo no acerto anual.
Para perceber a mecânica mensal, consulte o guia da CRN sobre IRS Jovem no recibo de vencimento e a página sobre tabelas de retenção na fonte de 2026.
IRS Jovem nos recibos verdes: a isenção começa no rendimento bruto
Na categoria B existe uma diferença que vários simuladores simplificam em excesso. A isenção do IRS Jovem incide sobre os rendimentos brutos classificados na categoria B. No regime simplificado, o coeficiente aplicável à atividade entra depois na estimativa da parcela sujeita a imposto.
Exemplo: um profissional fatura 40 000 € e está num ano com 50% de isenção. A primeira referência é 20 000 € de rendimento bruto abrangido pelo benefício, e não 50% de 30 000 € depois de aplicar automaticamente um coeficiente de 0,75.
Quem trabalha por conta própria pode aprofundar o enquadramento no guia de recibos verdes em 2026. A atividade influencia o coeficiente, por isso também é útil consultar a tabela do artigo 151.º do CIRS e separar o imposto anual da retenção na fonte dos recibos verdes.
Salário mais recibos verdes: o que acontece ao teto?
Os rendimentos das categorias A e B podem coexistir. A percentagem do ano aplica-se ao conjunto dos rendimentos elegíveis, sujeito ao limite anual. Quando o teto de 29 542,15 € é atingido, a forma como a isenção se reparte pelas categorias pode alterar a estimativa da matéria tributável da categoria B, porque essa categoria usa coeficientes próprios.
Para evitar esconder esta incerteza, o simulador avisa quando A e B coexistem e o teto é atingido. Nessa situação, a repartição interna é proporcional apenas para fins de simulação. A declaração real deve ser validada quando os valores são relevantes.
IRS Jovem é automático em 2026?
O benefício depende de opção anual na declaração de IRS. Na campanha de 2026, referente aos rendimentos de 2025, o IRS Jovem passou a poder aparecer no IRS Automático para contribuintes que cumpram os requisitos e tenham situações fiscais compatíveis com esse sistema. Mesmo nesses casos, a declaração provisória deve ser revista antes de ser confirmada.
Os rendimentos de 2026 serão declarados em 2027. Por isso, não se deve confundir “IRS entregue em 2026” com “IRS relativo aos rendimentos de 2026”. Os principais prazos anuais podem ser acompanhados no calendário IRS da CRN.
Reembolso e poupança fiscal não são a mesma coisa
A poupança fiscal corresponde à diferença entre o imposto estimado no regime normal e o imposto estimado com IRS Jovem. O reembolso resulta da comparação entre o imposto final e aquilo que já foi retido durante o ano.
É possível ter uma poupança elevada e receber um reembolso pequeno porque a entidade empregadora já reteve menos IRS todos os meses. Também pode acontecer o contrário: uma retenção excessiva gerar um reembolso grande sem representar um benefício fiscal adicional.
Quando o resultado do simulador deve ser confirmado
O que retirar desta simulação
O resultado permite separar três perguntas que muitas vezes aparecem misturadas: em que ano do IRS Jovem está, quanto rendimento pode ficar isento em 2026 e quanto essa isenção pode reduzir o imposto anual face ao regime normal.
Quando existem recibos verdes relevantes, outros rendimentos, tributação conjunta, dúvidas sobre a contagem dos anos ou situações próximas do mínimo de existência, uma análise fiscal individual pode alterar materialmente o resultado.
A CRN Contabilidade pode apoiar o enquadramento do IRS Jovem e a preparação da declaração com base nos rendimentos e no histórico fiscal concretos do contribuinte.