- 17/08/2026
- Contabilidade
Índice
ToggleUm trabalhador independente não paga Segurança Social sobre 100% do valor faturado. No regime trimestral, contam normalmente 70% das prestações de serviços e 20% dos rendimentos de produção e venda de bens, hotelaria, restauração e bebidas. O rendimento relevante apurado para três meses é depois dividido por três para encontrar a base contributiva mensal.
Em 2026, a taxa contributiva dos trabalhadores independentes é de 21,4%. Para empresários em nome individual e titulares de estabelecimento individual de responsabilidade limitada abrangidos pela taxa própria, o simulador permite aplicar 25,2%. A contribuição mensal pode ainda ser ajustada através da opção de aumentar ou reduzir o rendimento relevante até 25%, em intervalos de 5%.
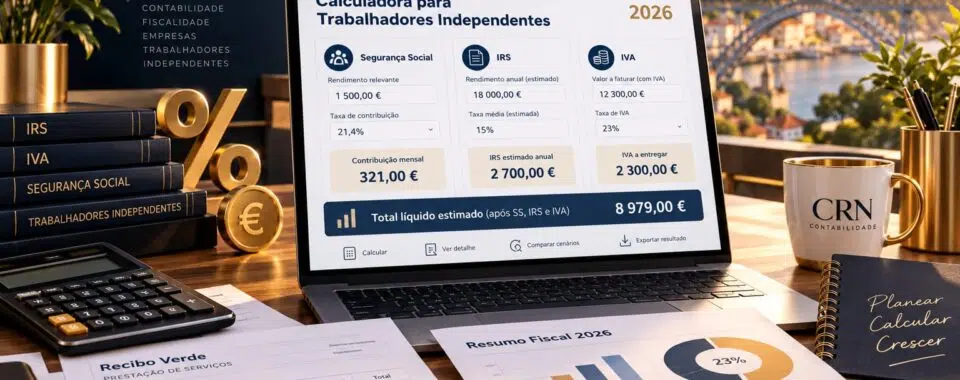
O simulador abaixo calcula a contribuição mensal e trimestral para a Segurança Social e permite acrescentar a retenção de IRS e o IVA associados aos recibos emitidos. A retenção na fonte é apenas um adiantamento de IRS e não corresponde ao imposto anual definitivo, que depende do rendimento tributável, agregado familiar, deduções e restantes rendimentos.
Simulador para trabalhadores independentes em 2026
Calculadora de Segurança Social, IRS e IVA para Trabalhadores Independentes
Introduza os rendimentos dos três meses anteriores. O simulador calcula o rendimento relevante, a base mensal e a contribuição estimada para os três meses seguintes. Pode também estimar retenção na fonte e IVA sem os confundir com o IRS final.
1. Rendimentos do trimestre
Indique os valores sem IVA recebidos ou declarados no período de três meses utilizado para a declaração trimestral.2. Retenção de IRS
Esta parte é opcional. Introduza apenas o montante do trimestre que está efetivamente sujeito a retenção na fonte.3. IVA a reservar
O IVA recebido do cliente não é rendimento do trabalhador. Esta opção permite separá lo do valor disponível.Quanto sai da faturação neste cenário
As barras usam a faturação sem IVA do trimestre como referência e ajudam a distinguir contribuição social, retenção de IRS e IVA cobrado ao cliente.
A simulação não calcula o IRS anual definitivo nem substitui o valor apurado pela Segurança Social Direta. O resultado depende do enquadramento efetivo, isenções, tipo de rendimento, declaração trimestral e situação fiscal do trabalhador.
Como calcular a Segurança Social de um trabalhador independente?
No regime trimestral, o cálculo começa pelos rendimentos obtidos nos três meses imediatamente anteriores à declaração. Para as prestações de serviços, a Segurança Social considera normalmente 70% do valor. Para produção e venda de bens e para serviços de hotelaria, restauração e bebidas declarados como tal, são considerados 20%.
A base contributiva produz efeitos durante três meses. É por isso que a contribuição não acompanha cada recibo verde individualmente. O que interessa é o rendimento relevante do período declarativo e a base mensal que resulta desse apuramento.
Quanto se paga à Segurança Social por cada €1 000 faturados?
Num caso simples de prestação de serviços, sem isenção, sem ajuste e sem atingir os limites da base contributiva, €1 000 faturados geram €700 de rendimento relevante. Aplicando a taxa de 21,4%, o encargo contributivo equivalente é aproximadamente €149,80. Este valor é uma referência proporcional e não significa que cada recibo origine imediatamente essa contribuição.
Na produção e venda de bens, o efeito é muito diferente porque apenas 20% do rendimento é normalmente relevante. Cada €1 000 de rendimentos desta natureza correspondem, em termos proporcionais, a €200 de rendimento relevante e a cerca de €42,80 de contribuição à taxa de 21,4%, antes de limites, opções e isenções.
É possível baixar ou aumentar a contribuição na declaração trimestral?
Sim. No momento da declaração trimestral, o trabalhador pode optar pela fixação de um rendimento relevante até 25% acima ou abaixo do valor apurado. A escolha é feita em intervalos de 5%, permitindo reduzir ou aumentar a base contributiva dentro dos limites previstos.
Esta opção altera o valor pago à Segurança Social e também pode influenciar a proteção social associada à carreira contributiva. Reduzir a base não deve ser encarado apenas como uma forma de diminuir o pagamento do trimestre. A decisão deve considerar o efeito contributivo mais amplo.
Existe contribuição mínima e limite máximo?
Quando não existem rendimentos ou quando a contribuição calculada fica abaixo do valor mínimo previsto, pode ser fixada uma contribuição de €20 por mês, salvo situações em que exista uma isenção aplicável. No extremo oposto, a base de incidência contributiva mensal tem como limite máximo 12 vezes o IAS.
Em 2026, o IAS é de €537,13. Assim, 12 IAS correspondem a €6 445,56. O simulador aplica este teto à base mensal antes de calcular a contribuição.
Quando é entregue a declaração trimestral?
A declaração trimestral é apresentada nos quatro momentos declarativos do ano e refere se aos rendimentos dos três meses imediatamente anteriores. A base apurada determina as contribuições do próprio mês declarativo e dos dois meses seguintes.
O pagamento da contribuição é mensal e, em regra, deve ser efetuado entre o dia 10 e o dia 20 do mês seguinte àquele a que respeita.
Quem começa atividade paga Segurança Social logo no primeiro mês?
Num primeiro início de atividade independente, a obrigação contributiva não começa necessariamente no mês de abertura. A regra geral estabelece o início no primeiro dia do 12.º mês posterior ao mês de início da atividade, embora seja possível pedir enquadramento antecipado nos momentos previstos.
No reinício de uma atividade anteriormente exercida, as regras são diferentes e a obrigação pode começar logo no mês do reinício. Por isso, quem está a utilizar o simulador durante os primeiros meses deve confirmar na Segurança Social Direta se já existe obrigação contributiva antes de considerar o valor como efetivamente devido.
Trabalhar por conta de outrem pode dar isenção da Segurança Social nos recibos verdes?
Pode, desde que sejam cumpridas simultaneamente as condições previstas para a acumulação de atividade dependente e independente. Entre os critérios relevantes estão a remuneração da atividade por conta de outrem, o regime de proteção social aplicável, a relação entre as entidades e o rendimento relevante mensal médio do trabalho independente.
Em 2026, quatro vezes o IAS correspondem a €2 148,52. Quando o rendimento relevante mensal médio independente ultrapassa o limite aplicável, pode existir contribuição sobre o remanescente em vez de uma isenção integral. Como o enquadramento exige verificar várias condições em simultâneo, o simulador só permite assinalar uma isenção que o utilizador já saiba ser aplicável.
Retenção na fonte é o mesmo que IRS a pagar?
Não. A retenção na fonte funciona como um pagamento antecipado de IRS. Quando uma entidade obrigada a reter paga determinados rendimentos da categoria B, pode descontar a percentagem aplicável e entregar esse valor ao Estado em nome do trabalhador.
Em 2026, a taxa de retenção para rendimentos decorrentes das atividades profissionais especificamente previstas na tabela do artigo 151.º é de 23%. Outros rendimentos da categoria B podem estar sujeitos a 11,5%, 16,5% ou a outros enquadramentos específicos. A taxa não deve ser escolhida apenas pelo valor da faturação, mas pela natureza fiscal do rendimento.
Quem fatura menos de €15 000 pode ficar sem retenção?
Existe uma dispensa facultativa de retenção para determinados rendimentos da categoria B quando o titular preveja auferir um montante anual inferior ao limite previsto no artigo 53.º do Código do IVA. Em 2026, esse limite é de €15 000. Existem exceções, incluindo determinadas comissões de intermediação, e a dispensa deixa de poder ser utilizada nos termos previstos quando o limite é atingido.
Não fazer retenção não significa ficar isento de IRS. O rendimento continua a integrar a declaração anual e o imposto final é apurado de acordo com as regras do IRS.
Trabalhador independente tem de cobrar IVA?
Depende do enquadramento da atividade. O regime especial de isenção do artigo 53.º pode aplicar se a sujeitos passivos estabelecidos em Portugal cujo volume de negócios anual em território nacional não tenha ultrapassado €15 000 no ano anterior, desde que sejam cumpridas as restantes condições. Existem ainda atividades isentas por outras normas e operações sujeitas a taxas diferentes.
Quando existe IVA, o valor cobrado ao cliente não deve ser confundido com rendimento disponível. O trabalhador recebe esse montante no documento, mas terá de o considerar no cumprimento das suas obrigações de IVA, deduzindo o imposto suportado quando exista direito à dedução e aplicando as regras do respetivo regime.
Quanto sobra de um recibo verde depois dos descontos?
Não existe uma percentagem líquida universal. A contribuição para a Segurança Social depende do rendimento relevante do trimestre. A retenção de IRS depende da natureza da atividade e pode não existir. O IVA pode ser cobrado ao cliente ou a atividade pode estar isenta. Além disso, o IRS final só é conhecido depois de considerado o rendimento tributável anual e a situação pessoal do contribuinte.
É por isso que o resultado do simulador separa três conceitos. A Segurança Social representa uma contribuição efetiva. A retenção é um adiantamento de IRS. O IVA é um imposto cobrado na operação que não deve ser tratado como rendimento próprio. Esta separação permite perceber melhor quanto dinheiro da faturação está efetivamente disponível para suportar despesas pessoais e profissionais.
O que o simulador não consegue determinar sozinho
Como usar a simulação para organizar os recibos verdes
A principal utilidade da calculadora é separar valores que muitas vezes aparecem misturados na conta bancária. Depois de emitir e receber um recibo, uma parte do dinheiro pode representar IVA, outra pode já ter sido retida para IRS e a contribuição para a Segurança Social será calculada com base nos rendimentos do trimestre.
Criar uma reserva para estas obrigações ajuda a evitar que o valor faturado seja confundido com rendimento líquido. Para quem trabalha exclusivamente por conta própria, esta diferença torna se especialmente relevante na definição de preços, planeamento de tesouraria e preparação do IRS anual.