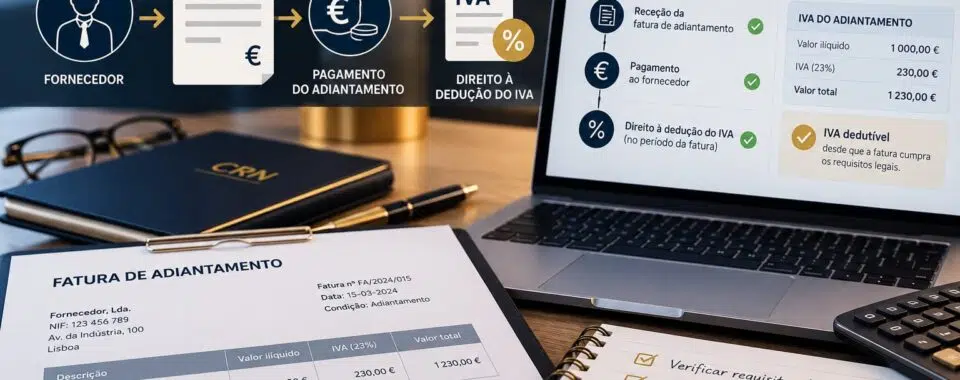
O IVA de um adiantamento pago a um fornecedor pode ser deduzido antes de a empresa receber o bem ou de o serviço estar concluído. O pagamento antecipado pode tornar o imposto exigível sobre o montante entregue e, quando estão reunidas as restantes condições, fazer nascer o direito à dedução.
Mas pagar não basta. Para exercer a dedução, a empresa precisa de uma fatura emitida em forma legal, em seu nome e na sua posse. A aquisição também tem de estar relacionada com operações que conferem direito à dedução e não pode estar abrangida por uma exclusão do Código do IVA.
É aqui que surgem os erros: deduzir através de uma pró-forma, esperar desnecessariamente pela fatura final, deduzir duas vezes o mesmo IVA ou esquecer a regularização quando o adiantamento é devolvido.
Quando nasce o direito à dedução do IVA de um adiantamento?
A regra começa na exigibilidade do imposto.
Se uma empresa paga parte ou a totalidade do preço antes da transmissão do bem ou da prestação do serviço, esse pagamento pode antecipar a exigibilidade do IVA relativamente ao montante recebido pelo fornecedor.
O direito à dedução nasce quando o IVA dedutível se torna exigível. Por isso, um verdadeiro adiantamento pode fazer nascer esse direito antes de a operação estar materialmente concluída.
Não significa, porém, que qualquer transferência antecipada permita imediatamente colocar IVA na declaração periódica. O nascimento do direito e o seu exercício têm condições próprias.
É preciso receber a fatura para deduzir o IVA?
Sim. Esta é uma das condições decisivas.
Para exercer o direito à dedução, a empresa deve ter uma fatura emitida em forma legal, em seu nome e na sua posse.
Consequentemente, há uma diferença importante entre estas duas situações:
Pagou, mas ainda não recebeu fatura
Pagou e recebeu a fatura do adiantamento
Para compreender essas condições gerais, veja o guia da CRN sobre IVA dedutível, despesas elegíveis e erros de dedução.
A fatura de adiantamento tem de ser emitida quando?
Quando existe pagamento antes de o bem ser transmitido ou o serviço realizado, a fatura deve acompanhar fiscalmente esse momento.
Não é necessário esperar pela entrega, conclusão da obra ou prestação integral do serviço para faturar o valor recebido.
É definida a futura aquisição.
O fornecedor recebe parte ou todo o preço.
É documentado o valor recebido e tratado o IVA correspondente.
A faturação final considera o que já tinha sido antecipado.
Uma fatura pró-forma permite deduzir IVA?
Uma simples pró-forma não deve ser utilizada como documento de suporte à dedução do IVA.
A pró-forma pode indicar o preço, condições de pagamento, taxas ou dados bancários, mas continua a ter uma função essencialmente comercial.
O mesmo acontece com um orçamento, nota de encomenda ou comprovativo de transferência: ajudam a demonstrar o contexto da operação, mas não substituem a fatura exigida para o exercício do direito à dedução.
Posso deduzir todo o IVA se apenas paguei parte do preço?
Não por causa desse adiantamento.
Se apenas 30% do preço foi antecipado, é sobre esse montante que se produz o efeito fiscal associado ao pagamento antecipado.
Imagine uma máquina com preço de 10.000 € + IVA a 23%. A empresa paga antecipadamente 30%.
Se as condições de dedução estiverem cumpridas, os 690 € podem ser considerados relativamente ao adiantamento. Não existe ainda, apenas por causa desse pagamento, direito a deduzir também o IVA do restante preço.
O que acontece quando chega a fatura final?
A fatura final não deve gerar uma segunda tributação do valor já faturado como adiantamento.
Quando o bem é entregue ou o serviço é concluído, a documentação final deve identificar o valor total da operação, o adiantamento anteriormente considerado e a fatura que o titulou.
O IVA a liquidar nessa fase incide sobre a diferença que ainda não tinha sido tratada.
Adiantamento já faturado: 3.000 €
Valor remanescente: 7.000 €
IVA a 23% sobre o remanescente: 1.610 €
Os 690 € do adiantamento mais os 1.610 € posteriores correspondem aos 2.300 € de IVA da operação completa.
Deduzir novamente os 690 € na fatura final criaria uma duplicação.
E se o adiantamento for de 100%?
Quando todo o preço é antecipado e corretamente faturado, o IVA correspondente pode ficar integralmente tratado nesse momento.
Na conclusão da operação, a faturação deve reconhecer o adiantamento anterior. Se a diferença tributável for zero, não existe um segundo montante sobre o qual voltar a liquidar IVA.
Do ponto de vista do fornecedor, esta relação entre recebimento, faturação e imposto está desenvolvida no artigo da CRN sobre adiantamentos de clientes e liquidação do IVA.
E se a compra for cancelada depois de eu ter deduzido o IVA?
Uma dedução correta no momento do adiantamento pode precisar de ser corrigida mais tarde.
Se a operação for cancelada, o fornecedor devolver o valor e emitir o correspondente documento retificativo, a empresa adquirente não pode manter intacta uma dedução relativa a uma operação que foi revertida.
Veja também o guia específico da CRN sobre notas de crédito, IVA e regularizações.
E se a aquisição não conferir direito à dedução?
O adiantamento não altera a natureza fiscal da despesa.
Antes de deduzir, é necessário perguntar para que será utilizado o bem ou serviço e qual é o enquadramento da empresa.
O Código do IVA contém operações que conferem direito à dedução e também exclusões específicas. Viaturas, combustíveis, deslocações, alojamento, alimentação e outras despesas podem ter limitações próprias.
Portanto, uma fatura de adiantamento com IVA discriminado não significa automaticamente que 100% desse imposto seja dedutível.
O enquadramento pode ser aprofundado no guia da CRN sobre o Código do IVA, direito à dedução e principais regras do CIVA.
E se a empresa tiver atividade isenta e atividade tributada?
A existência de operações mistas pode reduzir a parcela efetivamente dedutível.
Uma empresa pode receber uma fatura de adiantamento com 500 € de IVA e não ter direito a deduzir os 500 €. Dependendo da utilização da aquisição, pode ser necessário aplicar afetação real ou pró-rata.
A pergunta deixa então de ser apenas “o IVA já é dedutível?” e passa a ser também “quanto deste IVA é dedutível?”.
A CRN desenvolve esse cálculo no artigo sobre cálculo do IVA dedutível e aplicação do pró-rata.
O que muda no Regime de IVA de Caixa?
O Regime de IVA de Caixa tem uma lógica temporal própria.
Para sujeitos passivos abrangidos, o momento do pagamento aos fornecedores assume importância direta no exercício da dedução. Não deve, por isso, aplicar-se automaticamente o calendário do regime geral sem verificar primeiro o enquadramento da empresa e da operação.
Num adiantamento, pagamento e antecipação da operação acontecem precisamente no mesmo processo, o que torna a reconciliação entre fatura, recibo e movimento bancário particularmente importante.
Adiantamento, sinal e caução são sempre iguais para IVA?
Não. O nome dado ao pagamento não decide sozinho o tratamento fiscal.
Um verdadeiro adiantamento é normalmente parte do preço de um bem ou serviço futuro. Já uma caução pode ter apenas função de garantia e ser posteriormente devolvida.
Também um “sinal” pode ter efeitos contratuais específicos. Antes de assumir que existe IVA dedutível, deve perceber-se se o montante constitui efetivamente contraprestação antecipada de uma operação identificada.
Não classifique pelo nome do movimento bancário.
Analise o contrato, a finalidade do pagamento, a operação futura e o documento emitido pelo fornecedor.
O adiantamento é imediatamente um gasto da empresa?
Também não necessariamente.
IVA e reconhecimento contabilístico respondem a perguntas diferentes.
A empresa pode já ter pago e até reunir condições para deduzir determinado IVA, mas ainda não ter recebido o bem ou serviço que permitirá reconhecer contabilisticamente a compra, o ativo ou o gasto correspondente.
IVA
Contabilidade
Mapa rápido: posso deduzir este IVA?
Erros que mais facilmente criam IVA indevidamente deduzido
Deduzir através da pró-forma. O pedido de pagamento não substitui a fatura necessária.
Usar apenas o extrato bancário. O pagamento demonstra saída de dinheiro, não o cumprimento dos requisitos fiscais da dedução.
Deduzir o IVA do preço completo. Um adiantamento parcial antecipa o tratamento apenas da parcela correspondente.
Deduzir novamente na fatura final. O IVA tratado no adiantamento não desaparece quando a operação é concluída.
Ignorar uma nota de crédito. O cancelamento ou redução da operação pode exigir regularização da dedução.
Confundir IVA suportado com IVA dedutível. Pode existir IVA numa fatura e, mesmo assim, haver exclusão ou limitação do direito à dedução.
Em resumo: quando pode deduzir o IVA de um adiantamento a fornecedor?
Não precisa necessariamente de esperar pela entrega do bem ou pela conclusão do serviço. Quando existe um pagamento antecipado, o IVA pode tornar-se exigível sobre o montante recebido pelo fornecedor e o direito à dedução pode nascer nesse momento.
Para exercer esse direito, a empresa deve possuir uma fatura legal, emitida em seu nome, e a futura aquisição deve cumprir as regras materiais de dedutibilidade.
Se o adiantamento for parcial, analisa-se apenas a parte antecipada. Se houver cancelamento ou devolução, deve ser verificada a respetiva regularização. E quando chega a fatura final, é essencial garantir que o IVA do adiantamento não é deduzido novamente.
Na prática, o controlo mais seguro é reconciliar contrato ou encomenda, fatura de adiantamento, pagamento, fatura final e eventual nota de crédito antes de fechar o período de IVA.
O impacto dessa dedução acaba por refletir-se no apuramento reportado à Autoridade Tributária. Para essa etapa, consulte também o guia da CRN sobre a declaração periódica de IVA em 2026.
A CRN Contabilidade pode apoiar empresas na validação de faturas de adiantamento, apuramento do IVA dedutível, reconciliação com a fatura final e regularização de diferenças antes da entrega da declaração periódica.