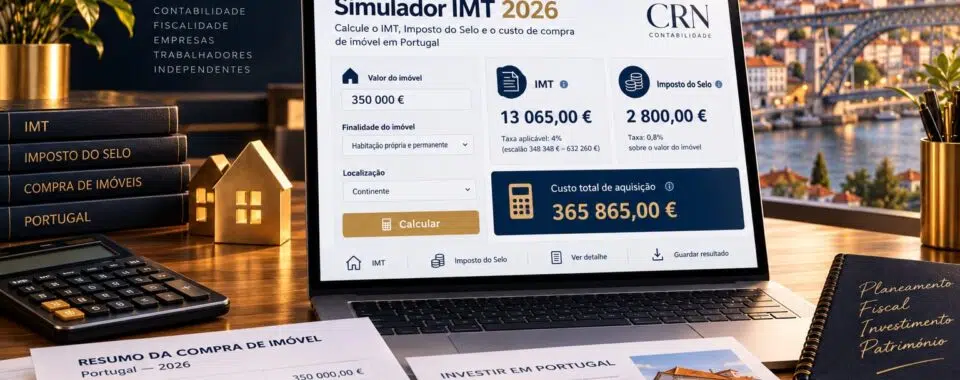
Simulador IMT 2026: calcule o IMT, Imposto do Selo e custo da compra de imóvel em Portugal

CRN Contabilidade
Simulador IMT

O IMT em 2026 é calculado, em regra, sobre o maior valor entre o preço de aquisição e o Valor Patrimonial Tributário (VPT). A taxa depende da finalidade do imóvel, da localização e do perfil fiscal do adquirente. Na habitação própria e permanente no Continente, o primeiro escalão está isento até 106 346 €, enquanto o regime IMT Jovem pode elevar a isenção até 330 539 € quando todos os requisitos são cumpridos.

Nas aquisições de habitação, o imposto pode ser progressivo ou resultar de uma taxa única, conforme o valor. Ao IMT soma-se normalmente o Imposto do Selo de 0,8% sobre a aquisição. Se houver crédito, pode ainda existir Imposto do Selo sobre o montante financiado, normalmente 0,6% quando o prazo é igual ou superior a cinco anos.

Este simulador cruza preço e VPT, distingue Continente e Regiões Autónomas, testa a elegibilidade para IMT Jovem, considera a regra de 7,5% aplicável a determinados não residentes em 2026 e estima o capital necessário na compra quando existe financiamento. O resultado mostra a conta, a taxa efetiva e o fator que mais pesa no imposto.

Simulação do IMT e impostos da aquisição

Preencha os dados da operação. O simulador usa automaticamente o maior entre o preço e o VPT como base fiscal.

Portugal · 2026
Preço declarado para a aquisição.
Se não souber, pode deixar em branco. Se for superior ao preço, passa a ser a base do cálculo.
Em 2026, a aquisição de habitação por certos não residentes fica sujeita a 7,5%, sem isenção ou redução. Existem exceções legais que devem ser confirmadas no caso concreto.
Teste de elegibilidade para IMT Jovem
Financiamento, se existir
Deixe em branco ou a zero se não existir financiamento.
Usado apenas para estimar o Imposto do Selo sobre a utilização do crédito.
O simulador cobre as situações mais comuns. Permutas, aquisições de partes ou direitos, casais com perfis fiscais diferentes, entidades em jurisdições de tributação privilegiada, habitações de custos controlados e benefícios específicos de arrendamento exigem validação própria.

O que este simulador de IMT 2026 considera

Uma simulação útil começa pela base fiscal correta. O IMT não é necessariamente calculado sobre o preço que aparece no anúncio ou sobre o montante financiado. Em regra, compara-se o valor da aquisição com o VPT e utiliza-se o mais elevado.

Preço ou VPT

O motor compara os dois valores. Se o VPT for superior ao preço, a diferença pode aumentar simultaneamente o IMT e o Imposto do Selo da aquisição.

Finalidade fiscal

Habitação própria e permanente tem uma tabela diferente da restante habitação. Prédios rústicos e outros prédios urbanos seguem taxas fixas próprias.

Residência fiscal

Para habitação, o perfil de não residente passou a exigir atenção especial em 2026 devido à taxa de 7,5% aplicável em determinadas situações.

IMT Jovem

A ferramenta testa idade, dependência em IRS, titularidade de habitação nos três anos anteriores e primeira aquisição de HPP.

Açores e Madeira

Os limites dos escalões habitacionais são superiores aos do Continente, o que pode reduzir o imposto para o mesmo valor de aquisição.

Crédito

Quando existe financiamento, o simulador acrescenta uma estimativa do selo sobre a utilização do crédito e calcula o capital próprio aproximado a mobilizar.
Para uma visão mais ampla da tributação ligada ao setor, a CRN mantém um guia de contabilidade imobiliária e impostos sobre imóveis, útil para distinguir o momento da aquisição dos efeitos fiscais que surgem durante a detenção ou na venda.

Como calcular o IMT em 2026

Nas aquisições habitacionais abrangidas pelos escalões progressivos, a forma prática de cálculo usa a taxa marginal do escalão e a respetiva parcela a abater. Quando a tabela determina uma taxa única, essa taxa incide sobre toda a base tributável.
Fórmula prática nos escalões progressivos IMT = base tributável × taxa marginal − parcela a abater
Imagine uma habitação própria e permanente no Continente com base tributável de 250 000 €. Em 2026, este valor está no escalão de 7%, com parcela a abater de 10 457,96 €. O IMT estimado é 7 042,04 €. O Imposto do Selo da aquisição é um encargo diferente. Em regra, corresponde a 0,8% da mesma base usada para a transmissão. Para 250 000 €, são 2 000 €. Pode aprofundar esta diferença no guia da CRN sobre Imposto do Selo em Portugal.

Escalões de IMT 2026: onde estão os pontos de mudança

Para habitação própria e permanente no Continente, a isenção geral vai até 106 346 €. Acima desse valor, entram taxas marginais de 2%, 5%, 7% e 8%. Entre 660 982 € e 1 150 853 €, aplica-se uma taxa única de 6%; acima de 1 150 853 €, a taxa única é 7,5%.

Leitura da escala: os escalões não significam que todo o valor é tributado à taxa marginal indicada. Nos escalões progressivos, a parcela a abater reproduz o efeito da progressividade.

Para outra habitação, como segunda habitação ou aquisição destinada a arrendamento fora de benefícios específicos, a tributação começa em 1% e segue uma tabela própria. O último escalão progressivo termina em 633 931 € no Continente. Nos Açores e na Madeira, os limites de incidência dos escalões habitacionais são superiores. Se o objetivo da compra for colocar o imóvel no mercado de arrendamento, o resultado do simulador deve ser lido em conjunto com o enquadramento dos rendimentos prediais e respetivas obrigações fiscais. Há ainda regimes específicos de arrendamento moderado com benefícios em IMT e IMI que não devem ser presumidos numa calculadora genérica.
IMT Jovem em 2026: a isenção não depende apenas da idade

Ter 35 anos ou menos não é suficiente. O regime exige que a aquisição seja a primeira compra de prédio urbano ou fração destinada exclusivamente a habitação própria e permanente, que o adquirente não seja dependente para efeitos de IRS no ano da transmissão e que não seja titular de direito de propriedade ou de figura parcelar sobre prédio urbano habitacional na data da compra nem nos três anos anteriores. No Continente, a tabela jovem prevê isenção de IMT até 330 539 €. Nas Regiões Autónomas, o primeiro limite sobe para 413 174 €. Quando o valor ultrapassa o limite de isenção, a conta passa a seguir a tabela jovem aplicável, por isso o simulador não trata o benefício como um simples desconto percentual. O Imposto do Selo da aquisição também tem benefício para os jovens elegíveis. Na prática, a dedução está limitada ao selo que corresponderia ao primeiro escalão da tabela jovem. Por isso, uma aquisição acima do limite pode continuar a pagar Imposto do Selo sobre a parte não coberta pela dedução.
Atenção a compras em casal ou copropriedade. Quando os compradores têm idades, históricos patrimoniais ou quotas diferentes, a verificação do benefício pode ter de ser feita individualmente. Esta versão do simulador usa um único perfil fiscal e não substitui a liquidação individual de cada adquirente.

Não residentes: a alteração de 2026 que pode mudar o IMT

Em 2026 entrou em vigor uma regra que fixa em 7,5% o IMT na aquisição de prédio urbano ou fração destinada exclusivamente a habitação por determinados adquirentes não residentes, sem aplicação de isenção ou redução. Esta alteração pode produzir uma diferença elevada face à tabela progressiva de um residente. A lei prevê exceções, incluindo situações relacionadas com residência fiscal em Portugal e determinados imóveis afetos a arrendamento habitacional dentro das condições legais. Quando uma exceção dependa de factos posteriores à compra, pode existir mecanismo de correção mediante requerimento e cumprimento de prazos. É por isso que a ferramenta oferece dois modos para não residentes: aplicação direta da taxa de 7,5% ou simulação das taxas normais quando o utilizador pretende testar uma possível exceção. O segundo resultado é comparativo e deve ser confirmado antes da aquisição. Para acompanhar outras alterações relevantes do mesmo pacote legislativo, consulte o artigo da CRN sobre o pacote fiscal da habitação de 2026.

Porque o VPT pode alterar o resultado mesmo que o preço seja baixo

Um dos erros mais frequentes é introduzir apenas o preço de compra. Se um imóvel for adquirido por 190 000 €, mas tiver VPT de 210 000 €, a base de incidência, na regra geral, será 210 000 €. Essa diferença pode mudar de escalão e aumentar também o selo da transmissão.
1Compare preço e VPT. Use o maior dos dois valores como ponto de partida para a simulação.
2Defina a natureza e a finalidade. HPP, outra habitação, prédio rústico e outro prédio urbano não usam a mesma taxa.
3Valide o perfil do adquirente. Idade, residência fiscal e benefícios podem alterar substancialmente a liquidação.
4Some os impostos acessórios. O IMT não representa sozinho o dinheiro necessário para concluir a aquisição.

IMT, Imposto do Selo e IMI não são o mesmo encargo

O IMT é um imposto associado à transmissão onerosa do imóvel. O Imposto do Selo incide sobre a aquisição e pode também incidir sobre a utilização de crédito. O IMI, por sua vez, é um imposto periódico suportado pelo proprietário e calculado com base no VPT e na taxa municipal aplicável. Esta distinção é importante para o orçamento da compra. Uma pessoa pode beneficiar de IMT reduzido ou de uma isenção e continuar a ter outros custos fiscais. Depois da aquisição, o planeamento passa a incluir IMI, eventual AIMI, rendimentos prediais se houver arrendamento e, numa venda futura, possíveis mais-valias. Se a compra fizer parte de uma estratégia de investimento, vale cruzar o custo de entrada com a futura tributação. A CRN explica em detalhe quanto imposto pode incidir sobre mais-valias em 2026 e como o custo de aquisição documentado pode ser relevante na venda.

Quanto dinheiro deve reservar para concluir a compra?

O preço do imóvel não é o único valor a mobilizar. Além de IMT e Imposto do Selo, podem existir custos de registo, formalização, avaliação bancária, comissões e outros encargos contratuais. O simulador não estima esses custos variáveis, mas calcula uma base de capital próprio simples. Quando existe crédito, a ferramenta parte do preço de compra, subtrai o montante financiado e soma os impostos estimados. O resultado ajuda a perceber a ordem de grandeza do dinheiro necessário, mas não deve ser confundido com o orçamento final da escritura. Se estiver a vender outra habitação para financiar a compra, o momento das duas operações também pode ter efeitos fiscais. A análise do reinvestimento em habitação própria e permanente deve ser feita separadamente do cálculo do IMT.

Casos em que uma simulação automática pode ser insuficiente

Há operações em que a base de incidência ou o benefício depende de regras próprias. É o caso de permutas, transmissões de partes de prédio ou de figuras parcelares do direito de propriedade, aquisições por entidades sujeitas a regimes especiais, benefícios com reconhecimento específico e negócios em que vários adquirentes têm enquadramentos diferentes. Nas permutas imobiliárias, por exemplo, não é seguro aplicar mecanicamente a fórmula de uma compra comum. A operação deve ser analisada atendendo aos valores transmitidos, às tornas e às regras de tributação aplicáveis à transmissão concreta.
Use o resultado como estimativa fiscal, não como guia de liquidação. Antes da escritura, confirme os dados do imóvel, o VPT, a finalidade declarada, a residência fiscal e qualquer isenção ou benefício que pretenda invocar.

Quando pagar o IMT em 2026

Depois da entrega da declaração Modelo 1, são emitidos os documentos para pagamento do IMT e do Imposto do Selo. Em 2026, a regra geral permite pagar o IMT no próprio dia da liquidação ou nos 30 dias seguintes. A liquidação fica sem efeito se o pagamento não for efetuado dentro do prazo aplicável. Na prática, a aquisição não deve avançar sem a situação fiscal regularizada e os comprovativos necessários. O prazo de pagamento e o momento da escritura devem ser coordenados para evitar uma liquidação caducada ou a necessidade de repetir o procedimento.

O que retirar desta simulação

O valor do IMT depende menos de uma “taxa única” do que pode parecer. Preço, VPT, finalidade do imóvel, localização, idade e residência fiscal podem alterar a base, o escalão e os benefícios disponíveis. Ao juntar o Imposto do Selo e o financiamento, obtém uma estimativa muito mais próxima do custo fiscal real de entrada no imóvel. Se a operação envolver mais do que uma compra habitacional comum, sobretudo benefícios fiscais, não residentes, permutas, copropriedade, arrendamento com incentivos ou aquisição por empresa, uma análise contabilística e fiscal antes da escritura pode evitar uma liquidação incorreta. A CRN Contabilidade pode apoiar o enquadramento fiscal da operação e a organização das obrigações associadas ao imóvel.

Subscreva a Newsletter!

    We have expertise in providing professional services and solutions in the areas of Business & Consultancy services.
    WhatsApp Falar Agora no WhatsApp