As vendas judiciais de bens penhorados permitem comprar imóveis, veículos, equipamentos, mercadorias ou outros bens apreendidos em processos de cobrança de dívida. Para quem pretende participar, o ponto essencial é […]
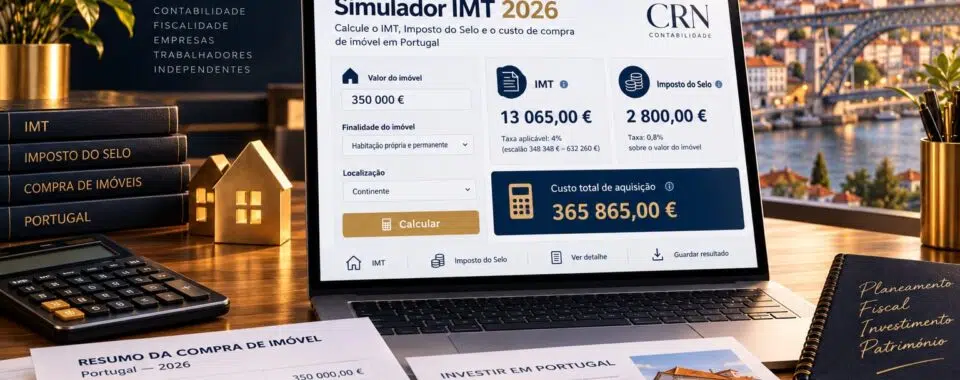
O IMT em 2026 é calculado, em regra, sobre o maior valor entre o preço de aquisição e o Valor Patrimonial Tributário (VPT). A taxa depende da finalidade do imóvel, […]
A reclamação graciosa é o meio administrativo que permite ao contribuinte contestar uma liquidação de imposto emitida pela Autoridade Tributária, sem recorrer de imediato ao tribunal. O que é uma […]
Suprimentos são empréstimos feitos pelos sócios à sua própria sociedade, normalmente quando a empresa precisa de tesouraria mas os sócios não querem aumentar o capital social. Ficam registados como passivo […]
0203O Imposto de Selo é o tributo que incide sobre a transmissão gratuita de bens por herança ou doação em Portugal. Em 2026, a taxa geral mantém-se em 10% sobre […]
Os suprimentos de sócios são empréstimos concedidos pelos sócios à sociedade, com carácter de permanência, para reforçar a tesouraria, financiar a atividade ou apoiar investimentos. Em Portugal, os suprimentos são […]