- 08/09/2026
- Contabilidade
Índice
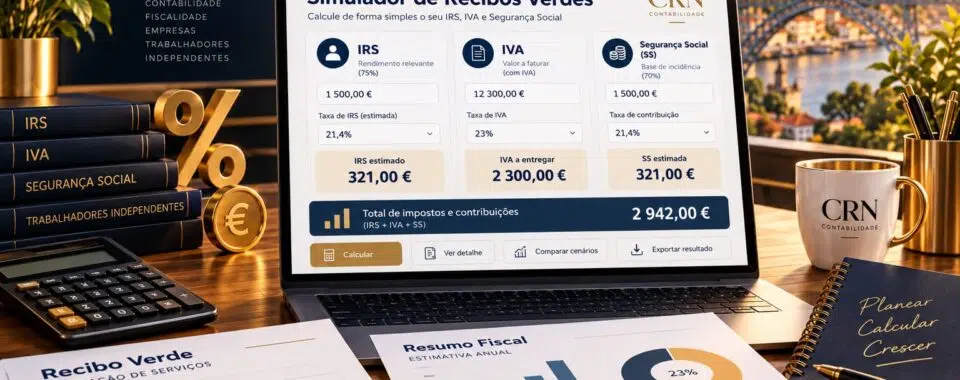
ToggleO Simulador de Recibos Verdes 2026 estima quanto fica realmente disponível para um trabalhador independente em Portugal depois de Segurança Social e IRS.
O valor que entra na conta não é necessariamente o rendimento líquido: pode incluir IVA que terá de ser entregue ao Estado e pode já vir reduzido por retenção na fonte, que funciona como adiantamento do IRS.
No regime simplificado, o IRS não incide diretamente sobre toda a faturação. Em 2026, atividades profissionais da tabela do artigo 151.º usam normalmente o coeficiente 0,75, outras prestações de serviços podem usar 0,35 e vendas de bens usam 0,15. Na Segurança Social, a prestação de serviços utiliza em regra 70% dos rendimentos para apurar o rendimento relevante, sobre o qual se aplica a taxa contributiva de 21,4%.
Esta ferramenta cruza faturação, retenção, IVA, coeficiente de IRS, regra das despesas, Segurança Social e outros rendimentos. O resultado distingue dinheiro que entra na conta, valor que deve reservar e líquido económico estimado, e ainda calcula quanto teria de faturar para atingir uma meta líquida mensal.
Portugal · regras de 2026
Simular recibos verdes: líquido, IRS, IVA e Segurança Social
Use valores sem IVA. Para uma projeção anual mais útil, introduza a faturação média mensal e quantos meses prevê faturar.
1. Faturação e atividade
2. Retenção e IRS anual
3. Segurança Social e IVA
Resultado da simulação
O que pesa no rendimento anual
A ferramenta é uma estimativa para regime simplificado e planeamento de tesouraria. Não substitui a liquidação de IRS, o apuramento efetivo de IVA nem a contribuição comunicada pela Segurança Social.
Quanto sobra realmente dos recibos verdes em 2026?
A resposta depende de três contas que acontecem em momentos diferentes. A primeira é o recibo: valor do serviço, eventual IVA e retenção. A segunda é a Segurança Social, apurada através do rendimento relevante. A terceira é o IRS anual, que engloba a categoria B com os restantes rendimentos do contribuinte.
É por isso que dizer que “um recibo de 2 000 € fica líquido em X” sem conhecer o enquadramento pode ser enganador. Duas pessoas com a mesma faturação podem ter resultados diferentes porque uma está dispensada de retenção, outra tem rendimentos de trabalho dependente, uma está no primeiro enquadramento contributivo e outra já paga Segurança Social.
Para a emissão e organização documental, consulte o guia da CRN sobre recibos verdes em 2026, IVA, retenção e Segurança Social.
Retenção de 23% não significa pagar 23% de IRS
A retenção na fonte é um adiantamento. Para atividades profissionais especificamente previstas na tabela do artigo 151.º, a taxa de retenção é 23% em 2026 quando exista obrigação de reter. Outras categorias de rendimento B podem usar taxas diferentes.
O IRS final depende do rendimento tributável anual e dos escalões. Se durante o ano reteve mais do que o imposto apurado, pode existir reembolso. Se reteve menos, pode existir imposto adicional a pagar. O simulador compara estas duas grandezas em vez de tratar a retenção como custo definitivo.
A CRN explica com mais detalhe quando aplicar retenção na fonte nos recibos verdes e quais as taxas mais comuns.
Quem pode ficar dispensado de retenção até 15 000 €?
Em 2026, a dispensa prevista para determinados rendimentos da categoria B continua ligada ao limiar do artigo 53.º do IVA, atualmente 15 000 €. A dispensa é facultativa e não se aplica indistintamente a qualquer situação.
Além do rendimento previsto, interessa o que aconteceu no ano anterior e o momento em que o limite é atingido no próprio ano. Por isso, o simulador emite um alerta quando o utilizador escolhe “sem retenção” e projeta faturação anual igual ou superior ao limiar.
Como funciona o IRS no regime simplificado dos recibos verdes?
O regime simplificado não tributa automaticamente 100% do valor faturado. O artigo 31.º do CIRS aplica coeficientes diferentes consoante a natureza da atividade. Nas atividades profissionais da tabela do artigo 151.º, o coeficiente habitual é 0,75. Noutras prestações de serviços pode ser 0,35, enquanto vendas de mercadorias e determinadas atividades usam 0,15.
Isto significa que 30 000 € de faturação com coeficiente 0,75 não produzem, por si só, 30 000 € de rendimento tributável. O ponto de partida seria 22 500 €, antes dos restantes ajustamentos previstos na lei e antes de englobar outros rendimentos.
A classificação não deve ser escolhida pelo nome comercial da atividade. A tabela do artigo 151.º do CIRS e os códigos profissionais ajudam a perceber quando o coeficiente 0,75 é efetivamente aplicável. Para uma visão mais ampla, veja também como funciona o regime simplificado e os seus coeficientes.
A regra dos 15% de despesas pode aumentar o rendimento tributável
Nos coeficientes 0,75 e 0,35, parte da dedução implícita depende da justificação de despesas e encargos. O objetivo não é deduzir novamente 15% da faturação. O que acontece é o inverso: quando os valores reconhecidos não chegam ao patamar exigido, a diferença positiva pode acrescer ao rendimento tributável.
Em 2026, a conta considera automaticamente como referência 8,54 IAS, correspondentes a 4 587,09 €, ou determinadas contribuições obrigatórias quando superiores e não deduzidas por outra via. Despesas profissionais corretamente documentadas podem completar a justificação necessária.
Para perceber o que pode ou não contar, consulte as despesas que um trabalhador independente pode considerar em 2026.
Segurança Social: porque 21,4% não incide normalmente sobre 100% do recibo
Nas prestações de serviços, o rendimento relevante corresponde em regra a 70% dos rendimentos declarados no trimestre. A base de incidência contributiva mensal corresponde a um terço desse rendimento relevante. Sobre a base aplica-se a taxa contributiva de 21,4% para o trabalhador independente.
Nas vendas de bens e em determinadas atividades de hotelaria, restauração e bebidas, a percentagem utilizada para determinar o rendimento relevante é 20%. Por isso, aplicar simplesmente 21,4% ao valor total do recibo tende a sobrestimar a contribuição.
A contribuição efetiva depende do enquadramento. A CRN tem um guia específico sobre quanto paga um trabalhador independente à Segurança Social em 2026 e outro sobre a declaração trimestral.
Primeiro ano de recibos verdes: duas regras diferentes que não devem ser confundidas
No primeiro enquadramento na Segurança Social, a produção de efeitos ocorre, em regra, apenas no primeiro dia do 12.º mês posterior ao início da atividade, salvo se houver pedido de enquadramento antecipado. Isto é uma regra contributiva.
No IRS existe outra regra. Os coeficientes 0,75, 0,35 e 0,10 podem ser reduzidos em 50% no período de início e em 25% no período seguinte, desde que o contribuinte não obtenha rendimentos das categorias A ou H e cumpra as restantes condições. Não é correto tratar estes dois benefícios como se fossem a mesma “isenção do primeiro ano”.
IVA nos recibos verdes: 15 000 € e 18 750 € respondem a perguntas diferentes
O artigo 53.º do CIVA prevê um regime de isenção para pequenos sujeitos passivos que cumpram as condições legais e cujo volume de negócios do ano anterior não ultrapasse 15 000 €. Desde as alterações aplicáveis a partir de 2025, existe ainda uma regra importante dentro do próprio ano: se o limiar de 15 000 € for excedido em mais de 25%, isto é, se ultrapassar 18 750 €, a saída do regime pode ser imediata.
É por isso que o simulador distingue o alerta de 15 000 € do alerta de 18 750 €. Também não assume que qualquer profissional abaixo desses valores está automaticamente isento, porque exportações, natureza da operação e outros enquadramentos podem mudar a regra.
Para validar o regime antes de emitir, veja o guia da CRN sobre IVA nos recibos verdes em 2026 e isenção do artigo 53.º.
IVA não é rendimento e retenção não é imposto adicional
Esta distinção é central para perceber o resultado. Se emitir 2 000 € mais IVA a 23%, o cliente pode transferir 2 460 € antes de considerar retenção. Os 460 € de IVA não aumentam o rendimento económico do profissional. São um valor cobrado por conta do Estado, sujeito ao respetivo apuramento.
Da mesma forma, uma retenção de 460 € não significa que o serviço “custou” mais 460 € de IRS. O dinheiro fica indisponível naquele momento porque foi antecipado ao Estado. O verdadeiro custo fiscal aparece no IRS anual, depois de determinar o rendimento tributável e englobar os restantes rendimentos.
Quanto deve reservar de cada recibo verde?
Não existe uma percentagem universal segura. Uma regra genérica de reservar 20% ou 30% pode ser suficiente num caso e insuficiente noutro. O valor correto depende de IVA, retenção, contribuição, coeficiente de IRS, outros rendimentos e despesas reconhecidas.
O campo “reserva sugerida” da ferramenta usa precisamente esta lógica: soma o IVA cobrado, a Segurança Social estimada e apenas a parcela de IRS que ainda não foi coberta pelas retenções. Assim, evita reservar IRS duas vezes.
Quanto faturar para receber um líquido mensal específico?
Esta é uma intenção de pesquisa pouco coberta pelos simuladores tradicionais. Saber que 2 000 € de faturação deixam determinado valor líquido é útil, mas um profissional que está a negociar um projeto precisa frequentemente da conta inversa: “quanto tenho de faturar para ficar com 1 800 € por mês?”
Se preencher a meta líquida, o simulador procura iterativamente a faturação necessária usando o mesmo coeficiente de IRS, Segurança Social, outros rendimentos e despesas. O resultado continua a ser estimativo, mas transforma o simulador numa ferramenta de formação de preço e não apenas de conferência fiscal.
Quando esta simulação precisa de validação individual
O que fazer com o resultado
O simulador ajuda a separar três decisões: quanto dinheiro entra na conta, quanto deve permanecer reservado para obrigações e qual é o rendimento económico que a atividade pode deixar depois de IRS e Segurança Social.
Se existem clientes estrangeiros, acumulação com salário, IRS Jovem, faturação próxima dos limites, despesas elevadas ou dúvida sobre o código de atividade, uma análise individual evita escolher um coeficiente ou regime errado.
A CRN Contabilidade pode apoiar o enquadramento fiscal e contributivo do trabalhador independente, a emissão de recibos, o controlo de IVA e retenções e a preparação das obrigações periódicas e anuais.