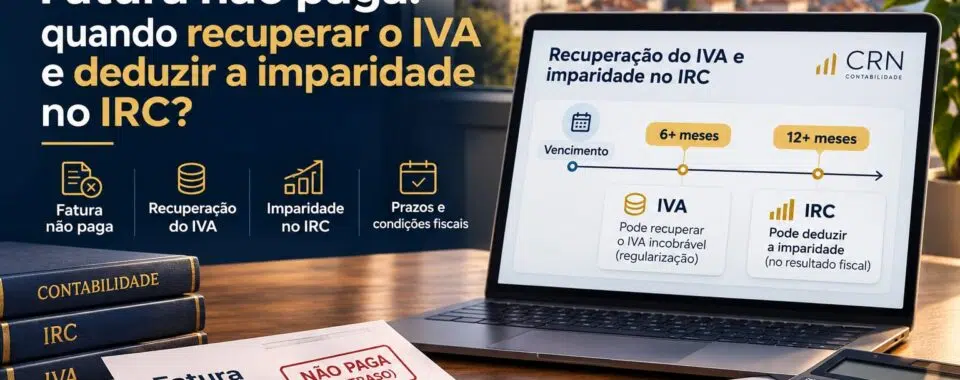
Uma fatura não paga pode exigir uma imparidade contabilística antes de produzir qualquer efeito fiscal. Em IRC, a perda por imparidade pode começar a ser dedutível depois de mais de 6 meses de mora. No IVA, a regra geral para créditos de cobrança duvidosa exige mais de 12 meses.
Os prazos contam desde o vencimento, não desde a data de emissão. Também não basta esperar: o risco de incobrabilidade, as diligências de cobrança, a natureza do devedor e eventuais garantias podem alterar o tratamento.
Há exceções importantes. Um crédito até 750 € pode entrar no regime de IVA depois de 6 meses em situações específicas.
Execução, insolvência, PER ou RERE podem abrir a via dos créditos incobráveis antes dos 12 meses.
O prazo começa na emissão ou no vencimento?
No vencimento. É a data em que o cliente devia pagar e não pagou que inicia a mora.
Uma fatura emitida em março com pagamento a 60 dias não começa a contar os prazos fiscais no dia da emissão.
Se não existir prazo contratual certo, o CIVA remete para a interpelação prevista no Código Civil.
É preciso esperar 6 meses para reconhecer uma imparidade?
Não. Os seis meses pertencem à regra fiscal do IRC.
Contabilisticamente, a empresa deve avaliar se existem sinais objetivos de que o cliente poderá não pagar. Dificuldades financeiras, incumprimentos sucessivos, renegociação por incapacidade de pagamento ou insolvência são indicadores relevantes.
Se o risco existir no fecho, deve ser refletido nas contas. O prazo fiscal não deve adiar artificialmente o reconhecimento contabilístico.
IRC: quanto da perda reconhecida já pode reduzir o lucro tributável?
Esta análise deve integrar a revisão de clientes e imparidades no fecho de contas, antes de o resultado do exercício ficar fechado.
Quando a imparidade é aceite no IRC?
Pela regra da mora, depois de mais de 6 meses, desde que existam provas objetivas de imparidade e diligências para receber.
O crédito também deve resultar da atividade normal da empresa e estar evidenciado como cobrança duvidosa.
Estas percentagens não definem a imparidade contabilística. Definem quanto pode ser fiscalmente deduzido pela via da antiguidade.
Se a perda contabilizada for superior ao limite aceite, a diferença deve ser tratada nos ajustamentos fiscais da Modelo 22.
Basta esperar 6 meses para deduzir 25%?
Não. O tempo não substitui a prova de cobrança.
Emails, cartas, notificações, acordos incumpridos ou contactos jurídicos podem demonstrar que a empresa tentou receber.
Um saldo antigo sem diligências documentadas fica fiscalmente mais exposto.
É sempre preciso esperar pelos 6 meses?
Não. Execução, insolvência, PER ou reclamação judicial do crédito também podem justificar o risco de incobrabilidade.
Nestes casos, a aceitação não depende apenas da antiguidade da dívida.
Quando o crédito se torna definitivamente incobrável em situações previstas no artigo 41.º do CIRC, a perda ainda não coberta por imparidade aceite pode ter tratamento fiscal próprio.
Para recuperar IVA são 12 ou 24 meses?
A regra geral atual é mais de 12 meses de mora.
Os 24 meses ainda aparecem em conteúdos antigos porque esse era o prazo utilizado numa redação anterior do CIVA. A Lei n.º 2/2020 reduziu-o para 12 meses.
O que acontece depois dos 12 meses?
O IVA não é recuperado automaticamente.
O crédito deve apresentar risco de incobrabilidade, estar evidenciado como cobrança duvidosa e ter provas das diligências para receber.
Depois de reunidas estas condições, começa o prazo de seis meses para apresentar o pedido de autorização prévia no Portal das Finanças.
Há outro prazo depois de submeter o pedido?
Sim: 10 dias.
Depois da submissão, o ROC ou Contabilista Certificado independente deve confirmar eletronicamente a certificação no prazo de 10 dias.
Sem essa confirmação, o pedido é automaticamente indeferido.
Pedido submetido ≠ procedimento concluído
Quanto tempo tem a AT para decidir?
A AT dispõe de quatro meses.
Se a fatura for inferior a 150.000 €, IVA incluído, o silêncio no final desses quatro meses vale como deferimento.
Nos restantes casos, sem decisão dentro do prazo, o pedido considera-se indeferido.
Depois do deferimento, a regularização deve ser refletida na declaração periódica de IVA dentro do período legal.
10.000 € e 150.000 € são limites diferentes
O contabilista habitual pode certificar o pedido?
Não se for o Contabilista Certificado responsável pelas obrigações contabilísticas e fiscais da empresa.
A Portaria exige independência. O profissional também não pode integrar os órgãos sociais, deter capital nas entidades envolvidas ou manter determinadas relações especiais.
Este requisito deve ser verificado antes de preparar o pedido.
Uma dívida até 750 € pode recuperar IVA aos 6 meses?
Sim, mas apenas em condições específicas.
O crédito deve ser igual ou inferior a 750 €, IVA incluído, e o devedor tem de ser particular ou sujeito passivo que realize exclusivamente operações isentas sem direito à dedução.
Depois de mais de seis meses de mora, não é necessário pedido de autorização prévia. A dedução continua sujeita à documentação e certificação previstas no CIVA.
Mora: mais de 6 meses
Devedor: particular ou entidade exclusivamente isenta sem direito à dedução
Pedido prévio: dispensado
E se o cliente entrar em insolvência?
Execução, insolvência, PER ou RERE podem permitir regularizar o IVA através da via dos créditos incobráveis.
Não basta existir dificuldade financeira. Tem de ocorrer um dos factos processuais expressamente previstos no CIVA.
Há ainda uma condição decisiva: esse facto deve ocorrer antes do momento em que o crédito entra na via da cobrança duvidosa.
Controlar a mora e preparar a prova de cobrança.
Avaliar a via do crédito incobrável sem esperar pelos 12 meses.
Não assumir que pode mudar livremente para a via de incobrável.
Uma nota de crédito resolve uma fatura não paga?
Não. Falta de pagamento não significa que a venda ou o serviço tenham sido anulados.
Se a operação ocorreu e o cliente continua obrigado a pagar, a fatura mantém-se. A nota de crédito e a respetiva regularização do IVA pertencem a situações em que existe uma correção real da operação, como devolução, desconto, anulação ou erro.
Emitir uma nota de crédito apenas para eliminar o IVA de uma dívida não substitui o regime dos créditos de cobrança duvidosa.
O que acontece se o cliente pagar depois?
Se o IVA já foi recuperado, o imposto correspondente ao valor posteriormente recebido volta a ser entregue ao Estado.
A correção é efetuada na declaração periódica relativa ao período do recebimento.
A imparidade também deve ser revista. Se o risco diminuiu ou desapareceu, a reversão tem efeito contabilístico e fiscal.
Imparidade: reverter a parcela que deixou de corresponder a uma perda esperada.
Que documentos devem existir antes dos 12 meses?
O dossier deve começar no primeiro incumprimento.
Este dossier permite separar corretamente três decisões: quanto reconhecer como imparidade, quanto já é aceite em IRC e quando existe direito a recuperar o IVA.
O que deve ser revisto no fecho de contas?
Comece pela antiguidade dos saldos e pela data real de vencimento.
Depois confirme pagamentos parciais, garantias, seguros, relações especiais, processos judiciais e tentativas de cobrança.
Por fim, responda separadamente: existe imparidade contabilística? Quanto é fiscalmente dedutível? O IVA já pode ser regularizado?
Uma fatura não paga pode afetar balanço, resultado, IRC, IVA e tesouraria em datas diferentes. Misturar estes momentos é o erro que mais facilmente conduz a uma perda mal reconhecida ou a um prazo fiscal perdido.
Fontes consultadas
Autoridade Tributária e Aduaneira — Código do IVA: artigos 78.º-A, 78.º-B, 78.º-C e 78.º-D, redação em vigor consultada em novembro de 2026.
Autoridade Tributária e Aduaneira — Código do IRC: artigos 28.º-A, 28.º-B e 41.º, redação em vigor consultada em novembro de 2026.
Diário da República: Código do IVA consolidado e Portaria n.º 303/2020, de 28 de dezembro, na versão consolidada em vigor.
Comissão de Normalização Contabilística: NCRF 27 — Instrumentos Financeiros.
Ordem dos Contabilistas Certificados: parecer técnico “Perdas por imparidade”, de 27 de outubro de 2026.
Ordem dos Contabilistas Certificados: parecer técnico “Crédito incobrável”, sobre reconhecimento contabilístico, IRC e regularização do IVA.