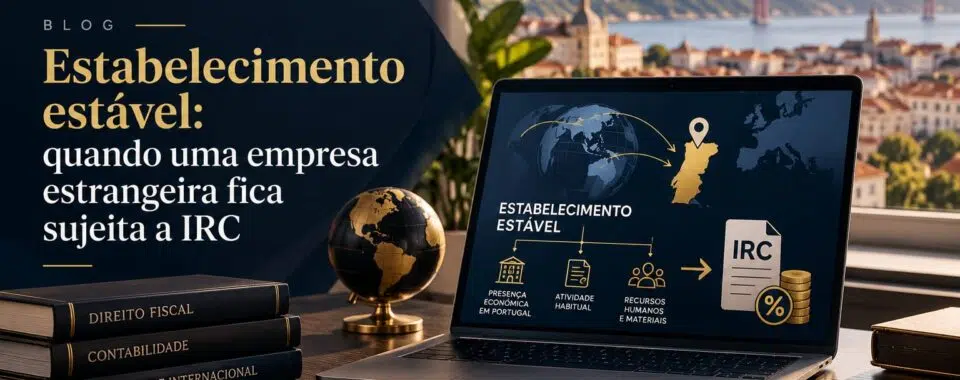
Uma empresa estrangeira pode ficar sujeita a IRC em Portugal sem constituir uma sociedade portuguesa e sem abrir formalmente uma sucursal. Isso acontece quando a atividade cria um estabelecimento estável em território português ou quando obtém rendimentos portugueses sujeitos a tributação mesmo sem esse estabelecimento.
Para efeitos de estabelecimento estável, o Código do IRC olha para a substância da operação. Um escritório, uma obra com duração superior a seis meses, serviços prestados em Portugal por mais de 183 dias em 12 meses, um agente que desempenha um papel determinante nos contratos ou um depósito usado para entregas podem criar presença tributável.
A análise não termina no Código do IRC. Se existir Convenção para Evitar a Dupla Tributação entre Portugal e o país da empresa, é necessário aplicar também essa convenção e verificar eventuais alterações introduzidas por instrumentos internacionais. O resultado define se Portugal pode tributar e que lucro deve ser atribuído à atividade portuguesa.
O que é um estabelecimento estável em Portugal?
É uma presença empresarial suficientemente estável para ligar parte da atividade de uma empresa não residente a Portugal. A definição-base do Código do IRC é uma instalação fixa através da qual seja exercida uma atividade comercial, industrial ou agrícola.
O conceito inclui, entre outros exemplos, local de direção, sucursal, escritório, fábrica e oficina. Não é necessário que o espaço pertença à empresa. O relevante é a sua disponibilidade e utilização para o exercício da atividade.
Também não é necessário criar uma sociedade portuguesa. Estabelecimento estável é um conceito fiscal: a empresa pode continuar juridicamente a ser a mesma entidade e ter uma presença tributável em Portugal.
Ter NIF português ou clientes em Portugal cria estabelecimento estável?
Não. Obter um número fiscal português, abrir uma conta, contratar um fornecedor local ou vender a clientes portugueses não cria, isoladamente, um estabelecimento estável.
A análise muda quando existem pessoas, instalações, stock, projetos ou poderes comerciais exercidos de forma relevante em Portugal.
faturar para Portugal é diferente de operar através de Portugal. O estabelecimento estável depende de como a atividade é exercida, não apenas de onde estão os clientes.
Um escritório, coworking ou espaço cedido pode criar estabelecimento estável?
Sim, se existir uma instalação fixa à disposição da empresa através da qual a atividade seja exercida. Um escritório próprio é o exemplo mais evidente, mas um espaço arrendado, cedido por outra empresa do grupo ou usado de forma estável também pode ser relevante.
Um espaço ocasional para reuniões apresenta menor risco. Um local onde trabalham regularmente pessoas da empresa, recebem clientes ou executam funções centrais aproxima-se do conceito de instalação fixa.
A função exercida no local também conta. Certas atividades exclusivamente preparatórias ou auxiliares podem ficar fora do conceito, desde que essa classificação corresponda à realidade económica.
Quanto tempo uma obra em Portugal pode durar sem criar estabelecimento estável?
Pela regra interna do Código do IRC, um local ou estaleiro de construção, instalação ou montagem constitui estabelecimento estável quando a duração excede seis meses. A regra também alcança atividades de coordenação, fiscalização e supervisão ligadas ao projeto.
A contagem começa com o início da atividade, incluindo trabalhos preparatórios. Interrupções temporárias não eliminam o tempo já decorrido.
Um subempreiteiro pode criar o seu próprio estabelecimento estável se permanecer no estaleiro por mais de seis meses. A convenção internacional aplicável pode, contudo, prever um limiar diferente.
Prestação de serviços pode criar estabelecimento estável sem escritório?
Sim. Este é um dos pontos mais relevantes para empresas de consultoria, tecnologia, engenharia e serviços profissionais.
O Código do IRC inclui serviços, incluindo consultoria, prestados em Portugal através de empregados ou outras pessoas contratadas quando essas atividades excedam, no total, 183 dias num período de 12 meses com início ou fim no período de tributação em causa.
Uma empresa sem escritório pode, portanto, criar estabelecimento estável pela duração da equipa em Portugal. Devem ser controlados os dias de atividade e a CDT aplicável.
Construção, instalação, montagem e atividades conexas.
Prestação de serviços em Portugal dentro de um período de 12 meses.
Determinadas instalações, plataformas ou navios de prospeção ou exploração de recursos naturais.
Um representante comercial em Portugal pode criar estabelecimento estável?
Sim. O risco não depende apenas de a pessoa assinar contratos em nome da empresa estrangeira.
O Código do IRC inclui uma pessoa que habitualmente exerça poderes de intermediação e conclusão de contratos que vinculem a empresa. Inclui ainda quem desempenhe habitualmente um papel determinante para que esses contratos sejam celebrados pela empresa de forma rotineira e sem alterações substanciais.
Se o profissional em Portugal negoceia os elementos essenciais e a sede apenas aprova formalmente o acordo, a assinatura fora de Portugal não elimina o risco.
Um agente independente, que atue no curso normal da sua atividade e suporte o próprio risco empresarial, tem tratamento diferente. A independência deve existir nos factos, não apenas no contrato.
Ter stock ou um armazém em Portugal cria estabelecimento estável?
Depende da função. Um depósito mantido unicamente para armazenar ou expor mercadorias pode enquadrar-se nas atividades preparatórias ou auxiliares excluídas pelo Código do IRC.
A resposta muda quando um depósito em Portugal é usado para entregas em nome da empresa nas condições previstas para agentes dependentes, ou quando o armazém é parte essencial do negócio.
A lei contém ainda uma regra anti-fragmentação. Atividades distribuídas entre empresas estreitamente relacionadas ou vários locais podem ser analisadas em conjunto quando formam uma operação empresarial coerente e deixam de ter natureza meramente auxiliar.
Um trabalhador remoto em Portugal cria estabelecimento estável para a empresa estrangeira?
Não automaticamente. A residência do trabalhador em Portugal e a residência fiscal da empresa são questões diferentes.
O home office pode tornar-se relevante quando é usado de forma estável para a atividade e, pelos factos, funciona como local de negócio da empresa. As funções exercidas, a frequência, a relação com clientes portugueses e a razão empresarial para o trabalho ser feito a partir de Portugal devem ser analisadas.
A atualização da Convenção Modelo da OCDE aprovada em 2025 usa a proporção do tempo trabalhado em casa e a existência de uma razão comercial para a presença naquele Estado como elementos de análise.
O referencial de 50% utilizado nos exemplos da OCDE não é um novo limite automático do Código do IRC português. É um elemento interpretativo que deve ser cruzado com a CDT concreta e com os factos.
Uma subsidiária portuguesa cria estabelecimento estável da empresa-mãe?
Não por ser subsidiária. Uma sociedade portuguesa tem personalidade jurídica própria e é um contribuinte distinto da empresa estrangeira que detém o seu capital.
A empresa-mãe pode, porém, criar estabelecimento estável se utilizar instalações da subsidiária como local próprio de negócio ou se a subsidiária atuar como agente dependente nas condições previstas na lei e na convenção aplicável.
Uma sucursal tem natureza diferente. Não é uma sociedade autónoma; representa a própria empresa estrangeira em Portugal e constitui tipicamente estabelecimento estável.
Se a decisão for criar uma sociedade portuguesa, consulte o guia da CRN sobre abrir empresa em Portugal sendo estrangeiro.
A Convenção para Evitar a Dupla Tributação pode afastar o estabelecimento estável?
Pode limitar o direito de Portugal tributar. Numa operação internacional, a análise não deve terminar na lei interna.
É necessário identificar a CDT entre Portugal e o Estado de residência da empresa, verificar a definição de estabelecimento estável, os limiares aplicáveis e eventuais alterações produzidas pela Convenção Multilateral. Diferentes convenções podem estabelecer testes diferentes para obras, serviços e agentes.
Não se deve aplicar automaticamente o limite português de seis meses ou de 183 dias a qualquer empresa estrangeira. O tratado concreto pode conduzir a uma conclusão diferente.
Se existir estabelecimento estável, que rendimentos ficam sujeitos a IRC?
Portugal não passa automaticamente a tributar todo o lucro mundial da empresa estrangeira. O IRC incide sobre o lucro tributável imputável ao estabelecimento estável português.
É necessário identificar as funções exercidas em Portugal, ativos utilizados, riscos assumidos, receitas relacionadas e gastos imputáveis. Encargos gerais de administração podem ser dedutíveis quando sejam atribuíveis ao estabelecimento segundo critérios economicamente justificáveis.
A relação entre a sede e o estabelecimento deve respeitar condições equivalentes às praticadas entre entidades independentes, seguindo o princípio de plena concorrência.
Qual é a taxa de IRC de um estabelecimento estável em 2026?
Nos períodos de tributação iniciados em 2026, a taxa geral de IRC é de 19%. A tributação final pode incluir outras componentes quando aplicáveis, como derrama municipal e derrama estadual.
A taxa, porém, só é aplicada depois de determinado o lucro tributável imputável ao estabelecimento. Uma percentagem correta sobre uma base mal calculada continua a produzir um imposto incorreto.
Para aprofundar taxas, derramas e cálculo, consulte Taxa de IRC em 2026: escalões, derrama e como calcular.
Que obrigações surgem quando existe estabelecimento estável?
A entidade não residente com estabelecimento estável em Portugal deve manter contabilidade organizada que permita controlar o lucro tributável. Os lançamentos precisam de suporte documental e a contabilidade deve permitir separar a operação portuguesa da restante atividade.
Existem ainda obrigações de registo e declarações fiscais próprias, incluindo o apuramento anual de IRC. A Modelo 22 de IRC integra esse processo.
Reconhecer o estabelecimento apenas depois de uma inspeção pode obrigar a reconstruir contratos, faturação, dias de presença e critérios de imputação. O diagnóstico deve ser feito antes de a operação ganhar permanência.
Estabelecimento estável em IRC e estabelecimento para IVA são iguais?
Não. São conceitos fiscais diferentes e devem ser testados separadamente.
Uma empresa pode ter obrigações de IVA em Portugal sem possuir estabelecimento estável para IRC. Também pode existir uma estrutura relevante para IRC cujo tratamento em IVA exija critérios próprios sobre recursos humanos, técnicos e intervenção nas operações.
Em negócios internacionais, misturar os dois testes pode levar a erros de registo, faturação e tributação.
Que sinais devem levar uma empresa estrangeira a rever o risco?
A revisão deve ocorrer antes de contratar pessoas para trabalhar regularmente em Portugal, arrendar espaço, iniciar uma obra longa, deslocar equipas durante vários meses, manter stock para entrega ou atribuir a alguém poderes comerciais relevantes.
Também deve ocorrer quando uma subsidiária passa a executar funções da sede ou várias empresas do grupo dividem uma mesma operação.
Se vários sinais estiverem presentes, a resposta não deve ser baseada apenas no endereço da empresa ou no local onde as faturas são emitidas. Deve existir uma análise conjunta do CIRC, da convenção internacional, dos contratos e do funcionamento real da operação.