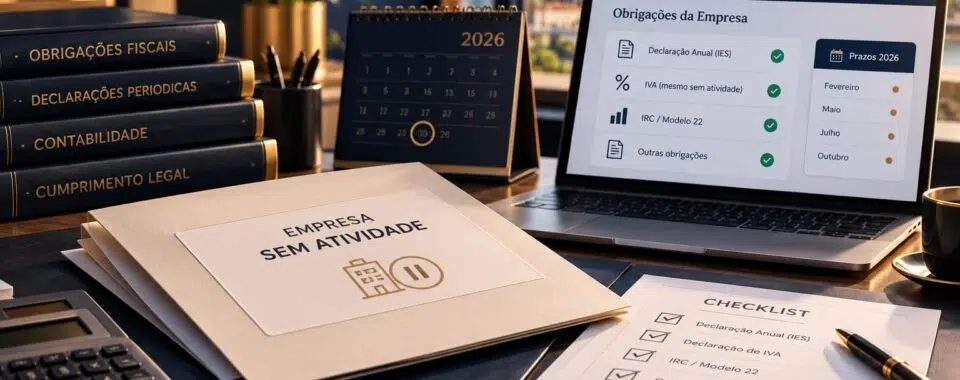
Uma empresa sem faturação ou operações comerciais continua, em regra, obrigada a cumprir declarações fiscais, contabilísticas, societárias e contributivas enquanto permanecer juridicamente ativa e não tiver formalizado a cessação.
A ausência de vendas não elimina a Modelo 22, a IES, a prestação de contas, a contabilidade organizada nem as obrigações de IVA associadas ao enquadramento da empresa.
- A Modelo 22 continua a ser entregue anualmente, mesmo quando não existem vendas.
- A IES e o registo da prestação de contas mantêm se enquanto a sociedade existir.
- Uma empresa no regime normal de IVA continua a entregar declarações periódicas, ainda que sem valores.
- A inexistência de faturação deve ser comunicada até ao dia 5 do mês seguinte, quando aplicável.
- As obrigações perante a Segurança Social dependem da existência de trabalhadores, gerentes remunerados ou outras remunerações declaradas.
- O RCBE deve ser atualizado quando existam alterações e confirmado anualmente até 31 de dezembro.
- Imóveis, veículos, contratos, empréstimos e outros ativos podem continuar a gerar impostos e obrigações.
Para efeitos fiscais, uma empresa sem atividade não é necessariamente uma empresa cessada. Pode não emitir faturas e continuar a pagar comissões bancárias, honorários de contabilidade, rendas, seguros ou remunerações. Pode também conservar existências, equipamentos, imóveis, veículos, saldos bancários e dívidas. Estes elementos continuam a produzir movimentos contabilísticos e podem originar imposto, retenções, contribuições ou comunicações obrigatórias.
A obrigação correta depende do enquadramento cadastral e da situação real da empresa. Uma sociedade ativa no regime normal de IVA tem deveres diferentes de uma sociedade que apresentou cessação em IVA, mas ainda não concluiu a dissolução e a liquidação. Antes de deixar de entregar declarações, deve ser confirmado no Portal das Finanças, na Segurança Social e no registo comercial se a atividade e a entidade continuam formalmente abertas.
A empresa continua ativa
A ausência de faturação não encerra automaticamente a atividade.
Modelo 22 anual
A declaração continua a ser exigida aos sujeitos passivos abrangidos.
IES até ao sétimo mês
A sociedade deve fechar, aprovar e registar as contas.
Exige formalização
Parar de faturar não substitui a cessação, dissolução ou liquidação.
O erro mais frequente é assumir que uma empresa sem clientes deixou de ter obrigações. Enquanto a entidade permanecer ativa nos sistemas oficiais, as faltas declarativas podem acumular coimas, juros, dívidas e impedimentos à obtenção de certidões.
A CRN Contabilidade é uma empresa de contabilidade. Este conteúdo tem caráter informativo. As obrigações concretas dependem do regime de IVA, da existência de trabalhadores e gerentes, dos ativos mantidos, dos pagamentos efetuados e do estado cadastral da sociedade.
O que significa uma empresa sem atividade?
Na linguagem corrente, a expressão costuma ser usada para indicar que a empresa não vendeu bens, não prestou serviços ou não emitiu faturas durante determinado período. Esta situação não equivale, por si só, a uma cessação fiscal ou ao encerramento da sociedade.
Uma empresa pode estar sem faturação e continuar a suportar gastos, receber faturas, pagar dívidas, cobrar créditos antigos ou manter património. Também pode estar temporariamente parada enquanto procura novos clientes, reorganiza a atividade ou prepara a venda de ativos.
Uma empresa pode não realizar operações comerciais, continuar registada para efeitos fiscais e permanecer plenamente existente no registo comercial.
A Modelo 22 continua a ser obrigatória?
Sim. Os sujeitos passivos de IRC abrangidos pela obrigação devem entregar anualmente a declaração Modelo 22, mesmo quando não obtiveram rendimentos ou não emitiram faturas durante o período.
Para empresas com período de tributação coincidente com o ano civil, a declaração é entregue até ao último dia de maio do ano seguinte. Quando a empresa adota um exercício diferente, o prazo termina no último dia do quinto mês posterior ao encerramento.
A declaração pode apresentar zero rendimentos, mas deve refletir os gastos, ativos, passivos e ajustamentos fiscais existentes.
A empresa pode apurar prejuízo fiscal, embora a aceitação de cada gasto dependa da sua relação com a atividade e dos requisitos documentais.
A Modelo 22 deve coincidir com a contabilidade. Uma declaração totalmente a zeros pode estar errada quando existem comissões bancárias, honorários, depreciações, juros, dívidas ou outros movimentos. Consulte também o guia sobre a declaração Modelo 22 de IRC.
A empresa sem atividade tem de entregar a IES?
Sim, quando a entidade está sujeita ao registo da prestação de contas. As sociedades comerciais continuam a preparar demonstrações financeiras, aprovar as contas e entregar a IES enquanto existirem juridicamente.
Para exercícios coincidentes com o ano civil, a prestação de contas deve ser registada até 15 de julho do ano seguinte. Nos restantes casos, o prazo termina no décimo quinto dia do sétimo mês posterior ao fim do exercício económico.
Mesmo sem vendas, as contas podem incluir:
- Saldos bancários e comissões.
- Capital social e resultados transitados.
- Dívidas a sócios, fornecedores ou Estado.
- Equipamentos, imóveis, veículos ou existências.
- Depreciações, imparidades e acréscimos.
- Gastos de contabilidade, seguros, rendas e serviços administrativos.
A entrega da IES permite também o registo comercial das contas anuais, depois da indicação de que foram aprovadas e do pagamento do emolumento aplicável.
É necessário manter a contabilidade organizada?
Sim. A falta de faturação não suspende a obrigação de manter a contabilidade organizada, classificar documentos, reconciliar contas e preparar o fecho anual.
O contabilista certificado deve continuar a receber extratos bancários, faturas, contratos, comprovativos de pagamento e informação sobre alterações societárias. Sem estes elementos, a empresa corre o risco de apresentar contas incompletas ou declarações que não correspondem à realidade.
Sem faturação não significa sem contabilidade. A empresa continua a ter uma posição financeira, património, obrigações e custos que devem ser registados e demonstrados.
A manutenção regular dos registos é especialmente importante quando a empresa pretende retomar a atividade, pedir financiamento, vender participações, dissolver a sociedade ou recuperar créditos fiscais. Veja como funciona a contabilidade organizada para empresas.
As declarações periódicas de IVA continuam a ser entregues?
Se a empresa continua registada no regime normal de IVA, deve manter a entrega das declarações periódicas mensais ou trimestrais, ainda que não tenha realizado operações no período.
A declaração pode ser entregue sem valores, mas continua a cumprir o prazo do regime mensal ou trimestral.
As faturas recebidas devem ser analisadas para determinar se existe IVA dedutível, não dedutível ou sujeito a regularização.
A empresa deixa de cumprir as obrigações periódicas futuras apenas depois de a cessação produzir efeitos, sem prejuízo das declarações e regularizações relativas aos períodos anteriores.
Os prazos atuais de envio são definidos pelo regime da empresa. Consulte o artigo sobre a declaração periódica de IVA.
É necessário comunicar que não houve faturação?
Sim, quando a empresa está abrangida pela obrigação de comunicar os elementos das faturas e não emitiu qualquer documento no mês. A inexistência de faturação deve ser comunicada até ao dia 5 do mês seguinte.
A comunicação mensal da inexistência evita que a Autoridade Tributária interprete a ausência de ficheiro como incumprimento ou falta de envio.
Quando a faturação é emitida diretamente numa funcionalidade da Autoridade Tributária que já comunica os documentos, a obrigação pode considerar se cumprida pelo próprio sistema. A empresa deve confirmar o método utilizado e não assumir que a ausência de vendas dispensa qualquer ação.
Existem obrigações perante a Segurança Social?
A resposta depende da existência de trabalhadores e da situação dos membros dos órgãos estatutários, como gerentes, administradores ou diretores.
A entidade continua a entregar a Declaração de Remunerações e a pagar as contribuições aplicáveis.
Deve ser confirmada a situação contributiva do gerente e a existência de uma exclusão formalmente reconhecida.
Um gerente não remunerado não fica automaticamente excluído de todas as obrigações. A exclusão pode depender de proteção por outro regime obrigatório e deve constar corretamente da Segurança Social. A empresa só deixa de enviar mensalmente a declaração quando já não tem trabalhadores nem membros sujeitos a remunerações declaradas, ou quando os membros estão numa situação de exclusão reconhecida.
Que obrigações surgem se a empresa continuar a fazer pagamentos?
Uma empresa sem vendas pode continuar a pagar rendas, honorários, juros, serviços profissionais, remunerações ou valores a não residentes. Esses pagamentos podem originar retenções e declarações próprias.
Obrigações que podem continuar a existir:
- Retenção na fonte sobre rendimentos pagos ou colocados à disposição.
- Entrega mensal dos valores retidos.
- Declaração Mensal de Remunerações quando existam rendimentos de trabalho.
- Modelo 10 para rendimentos abrangidos pela declaração anual.
- Modelo 30 para determinados rendimentos pagos a não residentes.
- Declaração mensal de Imposto do Selo quando existam operações abrangidas.
A obrigação resulta do pagamento ou da colocação do rendimento à disposição e não da existência de faturação da própria empresa. Por isso, a ausência de clientes não elimina automaticamente as retenções.
Os pagamentos por conta podem continuar a ser exigidos?
Podem. Os pagamentos por conta são calculados a partir do imposto de um período anterior. Uma empresa que deixou de faturar no ano corrente pode receber referências ou continuar abrangida por prestações calculadas com base nos resultados anteriores.
A empresa não deve simplesmente ignorar a obrigação. Quando a estimativa de IRC do ano demonstra que os pagamentos já efetuados são suficientes, pode ser possível limitar ou suspender prestações futuras dentro das condições legais.
A falta de tesouraria não constitui, por si só, uma dispensa. A decisão deve ser suportada por uma estimativa do resultado fiscal e acompanhada pelo contabilista certificado.
Veja também o guia sobre pagamentos por conta em 2026.
O RCBE continua a ter de ser confirmado?
Sim. A inatividade comercial não elimina as obrigações do Registo Central do Beneficiário Efetivo.
- Alterações aos dados declarados devem ser comunicadas no prazo de 30 dias.
- Na ausência de alterações, a informação deve ser confirmada até 31 de dezembro de cada ano.
- A confirmação anual é dispensada quando já ocorreu uma atualização durante o mesmo ano civil.
A empresa deve rever os beneficiários efetivos, participações, moradas, documentos de identificação e restantes dados. A confirmação pode ser efetuada através dos canais oficiais disponíveis.
Imóveis, veículos e existências continuam a gerar obrigações?
Sim. A ausência de atividade comercial não elimina os impostos associados ao património da empresa.
O IMI e outros encargos continuam associados à propriedade, independentemente da faturação.
O IUC, seguros, depreciações e gastos de manutenção continuam a exigir tratamento contabilístico e fiscal.
O stock deve continuar inventariado e pode manter obrigações de comunicação, mensuração e regularização.
Uma empresa que pretende cessar deve analisar previamente o destino dos bens. A venda, entrega aos sócios, abate ou permanência dos ativos pode ter efeitos em IVA, IRC e contabilidade.
Quando deve ser comunicada a cessação de atividade?
A cessação deve ser analisada quando a empresa deixou efetivamente de praticar atos relacionados com a atividade e não pretende retomá la. A simples ausência temporária de vendas não deve ser usada para declarar uma cessação que não corresponde à realidade.
Para efeitos de IVA, a declaração de cessação é normalmente apresentada no prazo de 30 dias após a data relevante. A cessação fiscal deve ser coordenada com a situação da sociedade no registo comercial, sobretudo quando existe dissolução e liquidação.
Para efeitos de IVA, a lei pode considerar verificada a cessação depois de dois anos consecutivos sem atos relacionados com atividades tributáveis, com possíveis efeitos sobre os bens existentes no ativo.
Antes de cessar, devem ser revistos inventários, ativos, créditos, dívidas, contratos, trabalhadores, obrigações pendentes e impostos a regularizar.
Cessar a atividade e encerrar a empresa são a mesma coisa?
Não. A cessação em IVA ou noutro cadastro fiscal não extingue automaticamente a sociedade. Uma empresa pode deixar de exercer atividade e continuar juridicamente existente durante a dissolução e a liquidação.
Altera ou encerra o enquadramento da atividade perante a Autoridade Tributária.
Exige o procedimento societário e registal aplicável, incluindo a conclusão da liquidação.
Enquanto a sociedade não estiver extinta, podem continuar a existir contas anuais, contabilidade, declarações, correspondência oficial e responsabilidades dos gerentes ou liquidatários.
Checklist anual de uma empresa sem atividade
- Confirmar o estado da atividade no Portal das Finanças.
- Entregar as declarações periódicas de IVA aplicáveis.
- Comunicar mensalmente a inexistência de faturação, quando exigido.
- Reconciliar bancos, dívidas, ativos e capitais próprios.
- Entregar a Modelo 22 dentro do prazo.
- Preparar, aprovar e registar as contas através da IES.
- Rever trabalhadores, gerentes e Segurança Social.
- Confirmar retenções, Modelo 10, Modelo 30 e Imposto do Selo.
- Rever pagamentos por conta e outros adiantamentos fiscais.
- Confirmar ou atualizar o RCBE.
- Verificar IMI, IUC, seguros e contratos.
- Decidir se a pausa é temporária ou se deve avançar para cessação e encerramento
A sua empresa está sem faturação ou pretende encerrar?
A CRN Contabilidade apoia empresas na identificação das obrigações pendentes, manutenção da contabilidade, regularização fiscal e preparação da cessação ou encerramento quando essa for a decisão adequada.